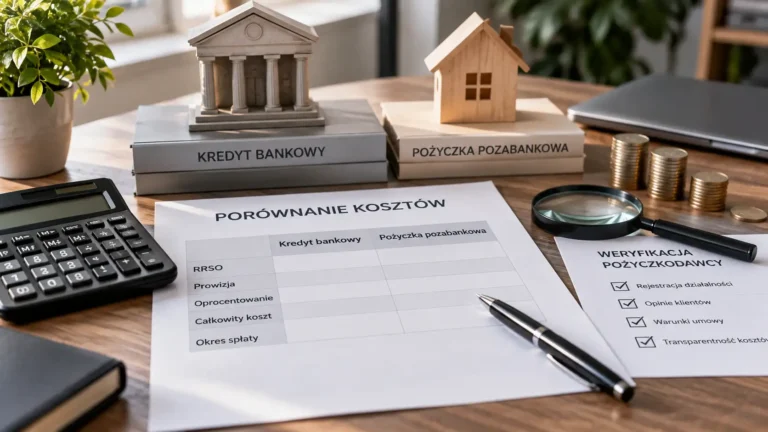
Negocjuj całkowity koszt przy tej samej kwocie do wykorzystania i tym samym okresie spłaty. Obniżka prowizji może być wartościowa, ale niższa rata wynikająca z wydłużenia umowy nie dowodzi oszczędności. Poproś o kontrofertę z pełnymi dokumentami i porównaj przepływy pieniędzy.
- Ustal kwotę, która ma faktycznie trafić do twojej dyspozycji.
- Poproś o warianty z dodatkami i bez nich oraz skutki rezygnacji.
- Porównaj sumę rat i odrębne opłaty, nie dodając ponownie kosztów już wliczonych w raty.
O co warto zapytać bank?
Możesz zapytać o obniżenie oprocentowania, prowizji lub zmianę pakietu dodatkowych produktów. Bank nie ma obowiązku zaproponowania indywidualnego rabatu. Część ofert działa według sztywnych zasad promocji i oceny klienta.
Przygotuj konkretną alternatywę zamiast ogólnej prośby o „lepszą cenę”. Powiedz: potrzebuję określonej kwoty, na określony czas, a konkurencyjna propozycja ma podany całkowity koszt. Nie zawyżaj dochodu ani nie deklaruj korzystania z produktu, którego warunków nie zamierzasz spełnić.
Jak przygotować porównywalne oferty?
W obu ofertach wpisz tę samą kwotę do dyspozycji, okres, sposób spłaty i założenie dotyczące ubezpieczenia. Ustal, czy prowizja jest pobierana z wypłaty, opłacana oddzielnie czy doliczana do finansowania. Kredyt z wyższą kwotą umowną może zapewniać tę samą gotówkę klientowi, ponieważ obejmuje kredytowane koszty.
Porównuj także rodzaj oprocentowania. Rata przy stopie zmiennej nie jest obietnicą niezmiennej płatności do końca. Zestawienie kwot wspiera RRSO, ale pełne wyjaśnienie jego zastosowania znajdziesz w poradniku porównywania kosztów gotówkowego.
Jak ocenić kontrofertę na liczbach?
| Pozycja | Wariant A | Wariant B |
|---|---|---|
| Kwota dla klienta | 30 000 zł | 30 000 zł |
| Okres | 36 miesięcy | 36 miesięcy |
| Rata w założeniu | 1000 zł | 1020 zł |
| Suma rat | 36 000 zł | 36 720 zł |
| Prowizja płatna osobno | 1200 zł | 0 zł |
| Suma płatności | 37 200 zł | 36 720 zł |
| Koszt ponad otrzymany kapitał | 7200 zł | 6720 zł |
Założono równe raty i brak innych opłat. Wariant B ma ratę wyższą o 20 zł, ale łączny koszt niższy o 480 zł. Jeśli bank finansuje prowizję w ratach, nie dodawaj jej drugi raz do ich sumy. W rzeczywistej ofercie sprawdź także ostatnią ratę i daty płatności.
Gdyby kontroferta A oznaczała 48 rat po 820 zł i tę samą odrębną prowizję 1200 zł, suma wyniosłaby 40 560 zł. Niższa rata oznaczałaby więc większy łączny wydatek. Te liczby pokazują metodę porównania, nie poziom cen rynkowych.
Jak wycenić konto, kartę i ubezpieczenie?
Sprawdź koszt dodatku przez wymagany okres oraz warunki zwolnienia z opłat. Zwróć uwagę na definicję wpływu wynagrodzenia, wymaganą aktywność kartą i skutki niespełnienia warunku. Samo otwarcie konta może nie wystarczyć do utrzymania promocyjnej ceny.
Przy polisie porównuj też realną ochronę, wyłączenia i możliwość wypowiedzenia. Zapisz dwa wyniki: koszt przy spełnieniu promocji oraz koszt, jeśli warunek przestanie być spełniany. Szczegóły sprawdzania ochrony omawia porównanie kredytu z ubezpieczeniem i bez niego.
Jakie dokumenty i odpowiedzi otrzymać?
- Formularz informacyjny odnoszący się do twojej kwoty i okresu.
- Projekt umowy, harmonogram lub dokładny plan płatności.
- Taryfę opłat i regulamin promocji, jeżeli z niej korzystasz.
- Warunki produktów dodatkowych, w tym OWU polisy.
- Termin ważności propozycji oraz warunki wymagane do wypłaty.
- Zasady wcześniejszej spłaty i rozliczenia kosztów.
Możesz użyć takiego pytania: „Proszę o propozycję dla 30 000 zł do mojej dyspozycji na 36 miesięcy, z sumą wszystkich płatności, oraz wyjaśnienie kosztu wariantu bez produktów dodatkowych”. Zmień liczby na swoje. Przy planowanej nadpłacie uwzględnij zasady wcześniejszej spłaty.
Kiedy zakończyć negocjacje?
Gdy masz porównywalne dokumenty, rozumiesz warunki i rata pasuje do budżetu, dalsze zbieranie niemal identycznych propozycji może niewiele wnieść. Nie podpisuj jednak umowy tylko dlatego, że „oferta kończy się dziś”, jeśli brakuje wyjaśnienia opłat.
Odrzuć kontrofertę, która zwiększa kwotę ponad potrzebę, zamienia oszczędność w znaczne wydłużenie albo wymaga trudnych do utrzymania dodatków. Przegląd kredytów gotówkowych może pomóc znaleźć warianty do sprawdzenia, ale ostatecznie oceniaj indywidualny formularz banku.
Pytania, które pojawiają się w praktyce
Czy stały klient zawsze otrzyma najtańszą ofertę?
Nie. Relacja z bankiem może ułatwiać proces, lecz nie zastępuje porównania kosztów z innymi propozycjami.
Czy obniżka oprocentowania wystarczy do decyzji?
Nie, jeśli jednocześnie pojawia się prowizja lub kosztowny dodatek. Porównaj pełną sumę płatności.
Czy warto brać wyższą kwotę dla niższej stawki?
Dodatkowy kapitał także trzeba oddać i może generować odsetki. Policz koszt kwoty rzeczywiście potrzebnej, zanim zmienisz plan.
Czy kalkulacja w reklamie jest moją ofertą?
Nie musi nią być. Poproś o dokumenty dla własnych parametrów i sprawdź, czy cena jest warunkowa.
Narzędzie i materiały do działania
Porównaj pełne wydatki w dwóch ofertach
Wartości początkowe są przykładem modelowym. Zastąp je własnymi danymi. Obliczenia wykonuje przeglądarka; narzędzie nie wysyła wpisanych wartości do serwera i nie zapisuje ich po zamknięciu strony.
Metoda: działania na wpisanych kwotach i okresach; zakres oraz pominięcia opisano przy wyniku. Wynik nie jest ofertą, oceną zdolności ani decyzją instytucji. Wersja narzędzia: 13.10.2026.
Kontroferta bez podwójnego liczenia kosztów
Skąd przepisać kwoty do porównania
| Pole narzędzia | Źródło w ofercie | Pułapka |
|---|---|---|
| Rata i liczba rat | Harmonogram oraz warunki spłaty | Nie pomiń nieregularnej ostatniej raty |
| Opłata początkowa | Prowizja / koszty w formularzu informacyjnym | Jeżeli finansowana prowizja jest już w ratach, nie dodawaj jej drugi raz |
| Koszt miesięczny | Polisa, konto, karta i warunki ceny | Wpisz tylko koszt poza zwykłą ratą |
| Kwota końcowa | Rata balonowa / wykup wymagany umową | Jeżeli zastępuje zwykłą ratę, skoryguj liczbę zwykłych rat |
Źródła i aktualność informacji
Weryfikacja: