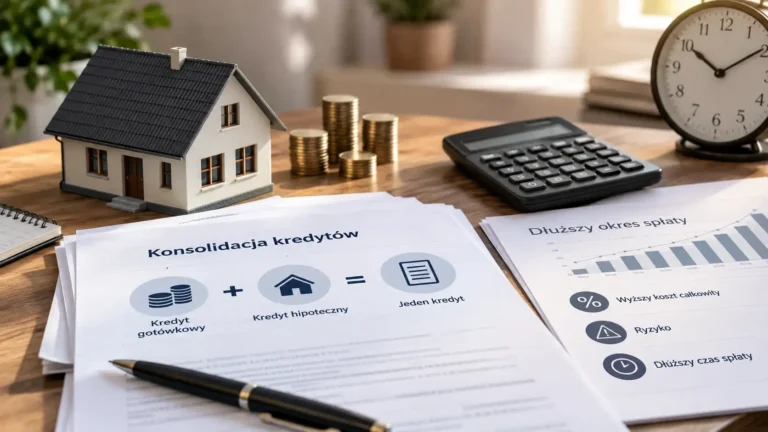
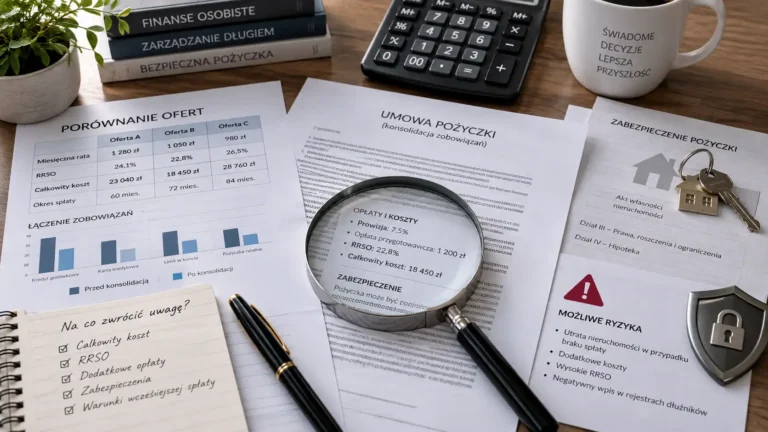
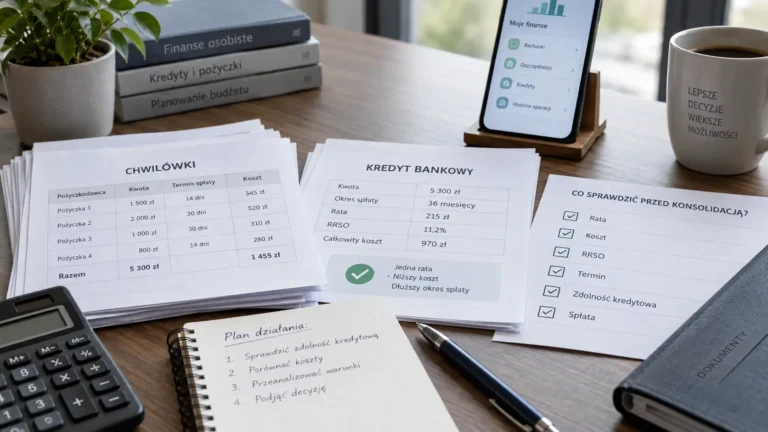
Kredyt konsolidacyjny to nowy kredyt przeznaczony na spłatę wskazanych wcześniejszych zobowiązań. Zamiast kilku rat można płacić jedną, często niższą. Nie oznacza to jednak automatycznego zmniejszenia zadłużenia ani łącznego kosztu spłaty. Niższa rata może wynikać przede wszystkim z wydłużenia okresu kredytowania.
Przed zawarciem umowy należy porównać przyszłe płatności wynikające z dotychczasowych harmonogramów z sumą rat i pozostałych kosztów nowego kredytu. Znaczenie mają również koszty wcześniejszej spłaty, należne zwroty opłat oraz możliwość zamknięcia kart i limitów.
Najważniejsze informacje w skrócie
- Jedna nowa umowa - środki z kredytu konsolidacyjnego służą spłacie wybranych wcześniejszych zobowiązań.
- Niższa rata nie zawsze oznacza oszczędność - dłuższy okres spłaty może zwiększyć sumę przyszłych odsetek.
- Porównuj płatności od dziś - nie zestawiaj nowej umowy z pierwotnymi kwotami starych kredytów ani z kosztami już bezpowrotnie poniesionymi.
- Sprawdź zakres konsolidacji - nie każdy bank akceptuje chwilówki, kredyty hipoteczne, karty i limity odnawialne.
- Dopilnuj zamknięcia zobowiązań - wykonany przelew nie jest jeszcze potwierdzeniem całkowitego rozliczenia wcześniejszej umowy.
- Nie zakładaj automatycznej poprawy BIK - spłata starych kredytów nie usuwa wszystkich danych dotyczących historii spłat.
Jak działa kredyt konsolidacyjny i co dzieje się ze starymi kredytami?
Bank udziela nowego kredytu, którego środki przeznaczone są na spłatę zobowiązań wskazanych i zaakceptowanych w umowie. Zazwyczaj przekazuje odpowiednie kwoty bezpośrednio wcześniejszym wierzycielom. Kredytobiorca spłaca następnie nową ratę według ustalonego harmonogramu.
Konsolidacja nie oznacza połączenia wcześniejszych umów w jeden dokument. Dotychczasowe zobowiązania trzeba faktycznie rozliczyć, a nowe finansowanie stanowi odrębną umowę.
- Wybór zobowiązań - wskaż kredyty, pożyczki i limity przeznaczone do konsolidacji.
- Ustalenie kwot całkowitej spłaty - bank weryfikuje salda, rachunki wierzycieli i ewentualne opłaty.
- Ocena zdolności kredytowej - analizowane są dochody, wydatki, istniejące zobowiązania oraz historia spłat.
- Zawarcie i uruchomienie nowej umowy - środki są przekazywane w sposób przewidziany jej warunkami.
- Rozliczenie wcześniejszych umów - po zaksięgowaniu wymaganych kwot potwierdza się całkowitą spłatę i zamknięcie odpowiednich produktów.
Do czasu faktycznego rozliczenia dotychczasowych kredytów trzeba nadal regulować wymagalne raty. Sama pozytywna decyzja o konsolidacji ani uruchomienie nowego kredytu nie potwierdzają jeszcze zamknięcia poprzednich umów.
Osobnego sprawdzenia wymagają karty kredytowe i limity odnawialne. Spłata wykorzystanego zadłużenia nie zawsze prowadzi do rozwiązania umowy karty lub zamknięcia limitu. Bez odrębnej dyspozycji środki mogą ponownie stać się dostępne, a przyznany limit nadal może obciążać zdolność kredytową.
Nie zawsze opłaca się konsolidować wszystkie kredyty. Jeżeli bank dopuszcza konsolidację częściową, można pozostawić poza nią zobowiązanie z niskim oprocentowaniem lub niewielką liczbą rat do końca spłaty.
Jakie kredyty, pożyczki i limity można objąć konsolidacją?
Zakres dostępnego finansowania zależy od oferty banku. Najczęściej konsolidowane są kredyty gotówkowe i ratalne, a w wybranych produktach także zadłużenie na kartach kredytowych, limitach w rachunku oraz określone pożyczki.
- Kredyty gotówkowe - zaciągnięte na cele konsumpcyjne, również w różnych bankach.
- Kredyty ratalne - finansowanie zakupów, w tym sprzętu i wyposażenia mieszkania.
- Kredyty samochodowe - pod warunkiem akceptacji produktu i dotychczasowych zabezpieczeń przez nowy bank.
- Karty kredytowe - wykorzystane zadłużenie wraz z wymaganiami dotyczącymi zamknięcia albo obniżenia limitu.
- Kredyty odnawialne w rachunku - wykorzystane kwoty, jeżeli oferta pozwala na ich spłatę w konsolidacji.
- Pożyczki pozabankowe - tylko w bankach, które akceptują zobowiązania wobec takich instytucji.
- Kredyty hipoteczne - w odpowiednio skonstruowanym finansowaniu, często z zabezpieczeniem hipotecznym.
Standardowy gotówkowy kredyt konsolidacyjny nie musi obejmować kredytów hipotecznych. Również możliwość spłaty zadłużenia w banku udzielającym nowego kredytu zależy od zasad konkretnego produktu.
Czy można skonsolidować chwilówki i pożyczki pozabankowe?
Tak, jeżeli bank akceptuje takie zobowiązania. Nie jest to jednak rozwiązanie dostępne w każdej ofercie. Kredytodawca może ograniczać rodzaje finansowanych pożyczek, wymagać określonych dokumentów lub wykluczać zobowiązania przeterminowane.
Sama obecność chwilówek nie oznacza automatycznej odmowy. Bank ocenia między innymi ich liczbę, kwoty, terminowość spłat i łączny poziom zadłużenia. Liczne nowe pożyczki albo zaległości mogą jednak istotnie pogorszyć ocenę ryzyka.
Konsolidacja kredytów nie jest tym samym co oddłużanie. Zaległości podatkowe, składki ZUS, mandaty czy rachunki za media nie stają się automatycznie zobowiązaniami kwalifikującymi się do standardowego kredytu konsolidacyjnego.
Czym różni się konsolidacja gotówkowa od konsolidacji zabezpieczonej hipoteką?
Najważniejsza różnica dotyczy zabezpieczenia spłaty. Konsolidacja gotówkowa zasadniczo nie wymaga ustanowienia hipoteki. W kredycie zabezpieczonym hipoteką nieruchomość stanowi zabezpieczenie wierzytelności, co zwiększa konsekwencje niewywiązywania się z umowy.
Konsolidacja gotówkowa
Umożliwia spłatę wybranych zobowiązań bez ustanawiania hipoteki na domu lub mieszkaniu. Bank ocenia dochody, historię spłat i pozostałe czynniki ryzyka. Brak zabezpieczenia hipotecznego nie oznacza zwolnienia z odpowiedzialności za zadłużenie ani braku możliwości dochodzenia należności w razie zaległości.
Konsolidacja z zabezpieczeniem hipotecznym
W tym wariancie zabezpieczeniem spłaty jest hipoteka ustanowiona na nieruchomości. Bank może zaproponować inny okres finansowania lub warunki cenowe niż przy kredycie niezabezpieczonym, ale korzystniejsze oprocentowanie nie jest gwarantowane.
Przed podpisaniem umowy trzeba ustalić:
- jakie zobowiązania bank rzeczywiście przyjmie do spłaty;
- jakiej wartości i rodzaju nieruchomości wymaga jako zabezpieczenia;
- ile kosztują wycena, ustanowienie hipoteki i inne formalności;
- czy konieczne są ubezpieczenia i dodatkowe zabezpieczenia;
- jaka będzie suma rat i kosztów w całym okresie spłaty;
- jakie skutki mogą mieć opóźnienia w regulowaniu rat.
Przeniesienie niezabezpieczonych długów konsumpcyjnych do kredytu zabezpieczonego hipoteką może narazić nieruchomość na egzekucję. Niższa miesięczna rata nie uzasadnia samodzielnie takiego ryzyka.
To, które przepisy chronią kredytobiorcę, zależy od rzeczywistego charakteru umowy, jej celu, zabezpieczenia i daty zawarcia. Sama nazwa handlowa „kredyt konsolidacyjny hipoteczny” nie rozstrzyga o zastosowaniu konkretnej ustawy.
Kto może otrzymać kredyt konsolidacyjny i jak bank ocenia BIK?
Kredyt konsolidacyjny może otrzymać osoba spełniająca warunki banku i mająca zdolność do terminowej spłaty nowego zobowiązania. Art. 70 Prawa bankowego przewiduje obowiązek oceny zdolności kredytowej, z uwzględnieniem ustawowych wyjątków.
Bank analizuje przede wszystkim:
- Dochody - wysokość, stabilność, źródło i możliwość udokumentowania.
- Koszty gospodarstwa domowego - stałe wydatki oraz liczbę osób pozostających na utrzymaniu.
- Zobowiązania - raty, salda kredytów, karty, limity oraz inne obciążenia.
- Historię kredytową - terminowość spłat, wcześniejsze opóźnienia i informacje z wykorzystywanych baz.
- Warunki nowej umowy - kwotę, okres finansowania, oprocentowanie, koszty i ewentualne zabezpieczenia.
Czy bank uwzględni raty spłacane nowym kredytem?
Bank ustala, które dotychczasowe zobowiązania zostaną spłacone w ramach konsolidacji. Sposób uwzględnienia ich w ocenie zdolności zależy od procedur i warunków uruchomienia kredytu. We wniosku należy wskazać wszystkie istniejące zobowiązania, również te przeznaczone do zamknięcia.
Czy opóźnienia w BIK wykluczają konsolidację?
Nie każde opóźnienie powoduje automatyczną odmowę. Znaczenie mają jego długość, częstotliwość, aktualny stan zadłużenia i ogólne ryzyko kredytowe. Przy poważnych zaległościach uzyskanie nowego kredytu może być trudne.
Ocena punktowa dostępna w Raporcie BIK nie jest tym samym co wewnętrzna ocena banku. Nie istnieje jeden próg punktowy gwarantujący przyznanie kredytu we wszystkich instytucjach.
Czy konsolidacja poprawia historię kredytową w BIK?
Nie automatycznie. Po całkowitej spłacie bank przekazuje do BIK informację o zakończeniu zobowiązania. W bazie pojawia się również nowy kredyt. Sama konsolidacja nie usuwa historii nieterminowych spłat ani nie gwarantuje wzrostu oceny punktowej.
Dane o terminowo spłaconych kredytach mogą być wykorzystywane przy ocenie ryzyka kredytowego po zakończeniu umowy na podstawie zgody, maksymalnie przez pięć lat od wygaśnięcia zobowiązania. Bez zgody dane o niespłacanym terminowo kredycie mogą być przetwarzane w tym celu przez pięć lat, jeżeli opóźnienie przekroczyło 60 dni i upłynęło co najmniej 30 dni od poinformowania przez instytucję o zamiarze takiego przetwarzania, przy spełnieniu przesłanek ustawowych.
Dane przechowywane na potrzeby analiz statystycznych podlegają innym zasadom i nie są z tego tylko powodu wykorzystywane do indywidualnej oceny historii kredytowej. Przed złożeniem wniosku warto sprawdzić Raport BIK, a po konsolidacji - czy wcześniejsze zobowiązania zostały prawidłowo oznaczone jako zakończone. Nieścisłości należy wyjaśniać z instytucją, która przekazała dane.
Dlaczego rata po konsolidacji może być niższa, a cały kredyt droższy?
Nowa rata może spaść dzięki niższemu oprocentowaniu, dłuższemu okresowi spłaty albo obu tym zmianom jednocześnie. Dopiero analiza sumy przyszłych płatności pozwala ocenić, czy obniżenie miesięcznego obciążenia jest również oszczędnością.
Przykład obliczeniowy - 60 000 zł w trzech wariantach
Załóżmy, że do spłaty pozostało 60 000 zł kapitału. W pierwszym wariancie okres wynosi 24 miesiące przy oprocentowaniu nominalnym 12% rocznie. W drugim okres wydłuża się do 60 miesięcy przy tej samej stopie. W trzecim wynosi 60 miesięcy przy oprocentowaniu 9%.
W każdym wariancie zastosowano raty równe, stałe oprocentowanie, miesięczną stopę odpowiadającą oprocentowaniu rocznemu podzielonemu przez 12 oraz brak prowizji, ubezpieczeń i innych opłat. To symulacja matematyczna, nie oferta bankowa.
Na telefonie przesuń tabelę poziomo, aby zobaczyć wszystkie wartości.
| Wariant | Rata miesięczna | Suma przyszłych rat | Odsetki |
|---|---|---|---|
| 24 miesiące, 12% | 2 824,41 zł | 67 785,80 zł | 7 785,80 zł |
| 60 miesięcy, 12% | 1 334,67 zł | 80 080,01 zł | 20 080,01 zł |
| 60 miesięcy, 9% | 1 245,50 zł | 74 730,08 zł | 14 730,08 zł |
Raty wyznaczono wzorem annuitetowym. Sumy obliczono przed zaokrągleniem pojedynczych rat do groszy; w rzeczywistym harmonogramie bank może rozliczyć różnice w ostatniej racie. Faktyczne naliczanie odsetek zależy od zasad zapisanych w umowie i od dat płatności.
- Warianty 1 i 2 - wydłużenie spłaty z 24 do 60 miesięcy obniża ratę o około 1 489,74 zł, ale zwiększa koszt odsetek o około 12 294,21 zł.
- Warianty 1 i 3 - mimo obniżki oprocentowania z 12% do 9% suma przyszłych rat jest wyższa o około 6 944,28 zł.
- Warianty 2 i 3 - przy takim samym okresie 60 miesięcy obniżka oprocentowania zmniejsza przyszłe odsetki o około 5 349,93 zł.
Przykład praktyczny - trzy kredyty i trzy możliwe decyzje
Przyjmijmy trzy istniejące zobowiązania. Kwoty oznaczają kapitał pozostały do spłaty, a harmonogramy przewidują raty równe i niezmienne oprocentowanie:
- Kredyt A - 30 000 zł, 36 rat, oprocentowanie 12% rocznie; rata około 996,43 zł.
- Kredyt B - 15 000 zł, 18 rat, oprocentowanie 10% rocznie; rata około 900,86 zł.
- Kredyt C - 5 000 zł, 6 rat, oprocentowanie 0%; rata około 833,33 zł.
Łączny kapitał wynosi 50 000 zł. Bez konsolidacji początkowe obciążenie to około 2 730,62 zł miesięcznie. Po sześciu miesiącach kończy się kredyt C, po osiemnastu B, a po trzydziestu sześciu A.
Porównajmy trzy decyzje: pozostawienie kredytów bez zmian, konsolidację całych 50 000 zł oraz konsolidację częściową 45 000 zł, z pozostawieniem sześciu rat kredytu C oprocentowanego na 0%. Dla obu nowych kredytów zakładamy 60 miesięcy i nominalne oprocentowanie 10% rocznie. Rata wynosi odpowiednio około 1 062,35 zł i 956,12 zł.
W obu wariantach konsolidacji przyjmujemy dodatkowo hipotetyczną opłatę 300 zł płaconą poza ratami oraz zwrot 400 zł kosztów wcześniejszej spłaty kredytów A i B. Zakładamy, że kwota zwrotu w obu scenariuszach jest taka sama. Nie są to warunki oferty bankowej ani gwarantowany zwrot dla każdej umowy.
Na telefonie przesuń tabelę poziomo, aby zobaczyć kolejne warianty.
| Okres lub koszt | Bez konsolidacji | Konsolidacja pełna | Konsolidacja częściowa |
|---|---|---|---|
| Miesiące 1-6 - rata miesięczna | 2 730,62 zł | 1 062,35 zł | 1 789,45 zł |
| Miesiące 7-18 - rata miesięczna | 1 897,29 zł | 1 062,35 zł | 956,12 zł |
| Miesiące 19-36 - rata miesięczna | 996,43 zł | 1 062,35 zł | 956,12 zł |
| Miesiące 37-60 - rata miesięczna | 0 zł | 1 062,35 zł | 956,12 zł |
| Suma przyszłych rat | 57 086,87 zł | 63 741,13 zł | 62 367,02 zł |
| Opłaty poza ratami minus zwroty | 0 zł | −100 zł | −100 zł |
| Łączna suma netto przyszłych płatności | 57 086,87 zł | 63 641,13 zł | 62 267,02 zł |
Obliczenia wykonano wzorem annuitetowym, bez pośredniego zaokrąglania rat. Różnice wynikające z zaokrągleń do groszy bank może rozliczyć w ostatniej racie. Symulacja pomija odmienne daty płatności, zmiany stóp procentowych i nieprzewidziane koszty. W wariancie częściowym suma rat obejmuje również sześć rat pozostawionego kredytu C.
Pełna konsolidacja zmniejsza początkowe miesięczne obciążenie o około 1 668 zł, lecz w przyjętych warunkach zwiększa sumę przyszłych płatności o około 6 554 zł. Konsolidacja częściowa podnosi tę sumę o około 5 180 zł względem braku konsolidacji, ale jest o około 1 374 zł tańsza od pełnej, ponieważ nie finansuje na nowo kredytu C oprocentowanego na 0%. Po 36. miesiącu bez konsolidacji nie ma już rat; w obu nowych wariantach spłata trwa do 60. miesiąca.
Kalkulator opłacalności konsolidacji
Wpisz kwoty kapitału, oprocentowanie i liczbę rat kredytów, które chcesz zastąpić nową umową. Kalkulator porówna szacunkową sumę przyszłych rat oraz zmianę początkowego miesięcznego obciążenia. Obliczenia zakładają raty równe i niezmienne oprocentowanie; nie zastępują harmonogramów bankowych.
Oblicz koszt konsolidacji dla własnych danych
Kalkulator wymaga włączonej obsługi JavaScript. Bez niego zastosuj opisany poniżej wzór porównania.
Pola są wypełnione danymi z powyższego przykładu. Możesz je zmienić, a następnie obliczyć wynik.
Jak samodzielnie policzyć opłacalność konsolidacji?
Porównanie należy przeprowadzić na tę samą datę. Zsumuj raty, które pozostają do zapłaty według dotychczasowych harmonogramów. Następnie zsumuj raty nowego kredytu, dodaj koszty regulowane poza ratami i odejmij zwroty kosztów rzeczywiście należne z rozliczenia starych umów.
Różnica w przyszłych płatnościach = suma przyszłych rat po konsolidacji + odrębne koszty nowej umowy − należne zwroty kosztów starych kredytów − suma rat pozostających do zapłaty bez konsolidacji.
Wynik dodatni oznacza większą sumę przyszłych płatności po konsolidacji, a ujemny - niższą. Jeżeli nowa umowa przewiduje dodatkową gotówkę, trzeba ją wyodrębnić i uwzględnić w ocenie porównywalności scenariuszy.
Nie doliczaj ponownie prowizji lub ubezpieczenia, jeśli zostały już uwzględnione w ratach. Nie wliczaj też jako przyszłego wydatku opłat, które zostały ostatecznie poniesione wcześniej i nie podlegają zwrotowi.
Ile kosztuje kredyt konsolidacyjny i jak porównać RRSO oraz opłaty?
Na łączny koszt nowej umowy mogą składać się odsetki, prowizje, koszty usług dodatkowych i inne opłaty przewidziane przepisami oraz umową. Przy ocenie całej operacji należy odrębnie uwzględnić rozliczenie wcześniej zaciągniętych zobowiązań.
Jakie parametry porównywać w ofertach banków?
- Oprocentowanie nominalne - stopa służąca do naliczania odsetek; sprawdź, czy jest stała, czy zmienna.
- RRSO - rzeczywista roczna stopa oprocentowania uwzględniająca koszty według ustawowej metody.
- Całkowity koszt kredytu - koszty ponoszone przez konsumenta w związku z daną umową, ustalane zgodnie z właściwą ustawą.
- Całkowita kwota do zapłaty - całkowita kwota kredytu powiększona o jego całkowity koszt.
- Okres spłaty - liczba rat i czas, przez który bank będzie naliczał odsetki.
- Usługi dodatkowe - w tym produkty i ubezpieczenia wymagane do uzyskania określonych warunków.
- Koszty wcześniejszej spłaty - możliwe prowizje lub rekompensaty związane z zamknięciem starych umów.
Niższe RRSO nie musi oznaczać mniejszej sumy przyszłych rat, jeśli okres spłaty jest znacznie dłuższy. Oferty najlepiej zestawiać dla tej samej kwoty finansowania i możliwie podobnego okresu. Nowego kosztu nie należy porównywać z pierwotną wartością dawnych kredytów, lecz z płatnościami pozostałymi od dnia zmiany finansowania.
Kiedy konsolidację obejmuje ustawa o kredycie konsumenckim?
Zgodnie z art. 3 ustawy z 12 maja 2011 r. o kredycie konsumenckim jej przepisy obejmują co do zasady kredyty udzielane konsumentom w wysokości nie większej niż 255 550 zł albo równowartości tej kwoty w innej walucie. Ustawa przewiduje wyłączenia i szczególne przypadki stosowania jej przepisów.
Do tych szczególnych przypadków należą niezabezpieczone hipoteką kredyty przeznaczone na remont domu albo lokalu mieszkalnego, również powyżej wskazanego limitu. Nie każda umowa nazwana konsolidacyjną jest więc kredytem konsumenckim w rozumieniu tej ustawy. Rozstrzygają warunki i cel umowy oraz zastosowane zabezpieczenia.
Czy można naliczać odsetki od kredytowanej prowizji lub składki?
W kredycie konsumenckim należy odróżnić kwotę oddaną do dyspozycji konsumenta od kosztów związanych z udzieleniem finansowania. Samo rozłożenie kosztu prowizji albo składki ubezpieczeniowej w ratach nie przesądza, że może on stanowić podstawę naliczania odsetek.
W wyroku z 23 kwietnia 2026 r. w sprawie C-744/24 TSUE uznał, że dyrektywa 2008/48/WE sprzeciwia się postanowieniom umów przewidującym stosowanie stopy oprocentowania również do kwot przeznaczonych na pokrycie kosztów tego kredytu, zaliczanych do całkowitego kosztu kredytu ponoszonego przez konsumenta.
Znaczenie ma zatem prawidłowa kwalifikacja opłat oraz sposób obliczania odsetek. Wyrok nie przesądza automatycznie o zastosowaniu sankcji kredytu darmowego do każdej umowy. Ocena roszczeń i skutków prawnych wymaga analizy konkretnego stosunku prawnego.
Kiedy bank może pobrać opłatę za wcześniejszą spłatę?
W przypadku kredytu konsumenckiego art. 50 ustawy pozwala przewidzieć prowizję za wcześniejszą spłatę tylko po spełnieniu ustawowych warunków. Spłata musi przypadać na okres obowiązywania stałej stopy procentowej, a suma kwot spłacanego kredytu w ciągu dwunastu kolejnych miesięcy musi przekraczać trzykrotność przeciętnego wynagrodzenia w sektorze przedsiębiorstw za grudzień roku poprzedzającego rok spłaty, ogłaszanego przez GUS.
Jeżeli pobranie prowizji jest dopuszczalne, jej maksymalna wysokość wynosi:
- 1% spłacanej części kredytu - gdy do umownego zakończenia spłaty pozostaje więcej niż rok;
- 0,5% spłacanej części kredytu - gdy okres ten nie przekracza roku.
Prowizja nie może ponadto przewyższać odsetek, które byłyby należne za pozostały okres, ani bezpośrednich kosztów kredytodawcy związanych ze spłatą. Art. 51 wyklucza taką prowizję między innymi przy kredycie w rachunku oszczędnościowo-rozliczeniowym.
Przy kredytach hipotecznych objętych ustawą z 23 marca 2017 r. obowiązują odmienne zasady. Dla zmiennej stopy rekompensata może dotyczyć wyłącznie spłaty w pierwszych 36 miesiącach od zawarcia umowy i podlega ustawowym ograniczeniom, w tym limitowi 3% spłacanej kwoty oraz limitowi wynikającemu z odpowiednio obliczonych odsetek. Przy okresowo stałej stopie rekompensata może być przewidziana w okresie jej obowiązywania, w granicach określonych ustawą.
W obu przypadkach hipotecznych rekompensata nie może przewyższać kosztów kredytodawcy bezpośrednio związanych z przedterminową spłatą. Dla umów hipotecznych zawartych przed 22 lipca 2017 r. trzeba osobno sprawdzić wcześniejsze przepisy i postanowienia umowy.
Czy dodatkowa gotówka przy konsolidacji się opłaca?
Niektóre oferty pozwalają wypłacić środki przekraczające kwotę potrzebną do spłaty wcześniejszych zobowiązań. To nowe zadłużenie, a nie oszczędność. Jeżeli zamknięcie starych kredytów wymaga 50 000 zł, a bank wypłaca dodatkowe 10 000 zł, koszt nowej umowy odnosi się do większej kwoty finansowania.
Najpierw porównaj wariant konsolidacji bez dodatkowych pieniędzy. Dopiero potem oddzielnie oceń, czy uzasadnione jest zwiększenie zadłużenia.
Jak przeprowadzić konsolidację i jakie dokumenty przygotować?
Proces wymaga aktualnego zestawienia zobowiązań, oceny budżetu i porównania ofert. Zakres dokumentacji zależy od banku, źródła dochodów oraz rodzaju konsolidowanych umów.
Etap 1. Ustal kwoty całkowitej spłaty
Dla każdej umowy przygotuj nazwę wierzyciela, numer umowy, rachunek spłaty, wysokość raty, oprocentowanie, liczbę pozostałych rat i aktualną kwotę potrzebną do całkowitego rozliczenia. Sprawdź też wymagane formalności związane z zabezpieczeniami.
Saldo pozostałego kapitału nie zawsze jest równe kwocie całkowitej spłaty na wybrany dzień. Mogą dojść odsetki naliczone do daty rozliczenia, a niektóre koszty mogą podlegać obniżeniu albo zwrotowi.
Etap 2. Wyznacz ratę bezpieczną dla budżetu
Od dochodu netto gospodarstwa domowego odejmij niezbędne wydatki, raty zobowiązań pozostających poza konsolidacją oraz wydatki nieregularne. Zostaw rezerwę na nieprzewidziane koszty. Nowa rata nie powinna wymagać zaciągania kolejnych pożyczek na bieżące utrzymanie.
Etap 3. Porównaj oferty w tym samym wariancie
Poproś o propozycje dla tej samej kwoty i porównywalnego okresu spłaty. Sprawdź formularze informacyjne właściwe dla danego rodzaju kredytu, harmonogram, koszty obowiązkowych produktów dodatkowych oraz sposób rozliczenia wcześniejszych umów.
Etap 4. Zbierz dokumenty
Bank może wymagać dokumentu tożsamości, potwierdzeń dochodów, wyciągów z rachunku, danych o kredytach oraz zaświadczeń o kwocie całkowitej spłaty. Przy konsolidacji zabezpieczonej hipoteką potrzebna może być także dokumentacja nieruchomości.
Wymagania wobec pracownika etatowego, przedsiębiorcy i osoby uzyskującej dochody z innych źródeł mogą się różnić. Nie ma jednej listy dokumentów dla wszystkich banków.
Etap 5. Sprawdź umowę i uruchomienie kredytu
Przed podpisaniem zweryfikuj kwotę na spłatę zobowiązań, ewentualne dodatkowe środki, oprocentowanie, całkowity koszt, harmonogram oraz warunki wcześniejszej spłaty. Ustal, kto wykonuje przelewy do dotychczasowych wierzycieli i jakie potwierdzenia trzeba przedstawić po uruchomieniu kredytu.
Etap 6. Potwierdź rozliczenie wcześniejszych umów
Sprawdź zaksięgowanie spłat u wszystkich wierzycieli. Wyjaśnij ewentualne niedopłaty wynikające na przykład z odsetek naliczonych do dnia rozliczenia. Dopilnuj zamknięcia kart, limitów i zwolnienia zbędnych zabezpieczeń.
Czy można odstąpić od nowego kredytu konsolidacyjnego?
Jeżeli umowa podlega ustawie o kredycie konsumenckim, konsument ma co do zasady 14 dni od jej zawarcia na odstąpienie bez podawania przyczyny. Gdy w umowie brakuje wymaganych elementów z art. 30, termin jest liczony od dostarczenia wszystkich brakujących informacji. Zgodnie z art. 54 kapitał i należne odsetki za czas korzystania z niego trzeba zwrócić nie później niż 30 dni od złożenia oświadczenia, z uwzględnieniem pozostałych ustawowych zasad rozliczenia.
Ustawa o kredycie hipotecznym również przewiduje zasadniczo 14-dniowy termin odstąpienia i obowiązek zwrotu udostępnionych środków wraz z należnymi odsetkami w terminie 30 dni od oświadczenia. Szczegóły wynikają z art. 42-44.
Odstąpienie od nowego kredytu nie przywraca automatycznie wcześniej spłaconych umów. Jeżeli pieniądze trafiły już do dawnych wierzycieli, trzeba zapewnić środki na rozliczenie nowego kredytu w ustawowym terminie.
Co zrobić po konsolidacji i kiedy przysługuje zwrot kosztów?
Po spłacie wcześniejszych zobowiązań należy uzyskać potwierdzenia ich zamknięcia, zweryfikować rozliczenie kosztów oraz sprawdzić status kart, limitów i zabezpieczeń. W określonych przypadkach wcześniejsza spłata uprawnia do obniżenia lub zwrotu części kosztów.
Zwrot kosztów kredytu konsumenckiego
Art. 49 ustawy o kredycie konsumenckim stanowi, że przy całkowitej wcześniejszej spłacie całkowity koszt kredytu ulega obniżeniu o koszty dotyczące okresu, o który skrócono obowiązywanie umowy, nawet jeśli zostały poniesione wcześniej. Przepis stosuje się odpowiednio także przy częściowej wcześniejszej spłacie.
Wyrok TSUE z 11 września 2019 r. w sprawie C-383/18 (Lexitor) potwierdził, że obniżka nie ogranicza się do opłat formalnie uzależnionych od czasu trwania umowy. Obejmuje również odpowiednią część prowizji pobranej przy udzieleniu kredytu, jeśli stanowi ona element całkowitego kosztu kredytu w rozumieniu ustawy.
Prezes UOKiK wskazuje metodę liniową do proporcjonalnego rozliczania kosztów pozaodsetkowych. Polega ona na ustaleniu kosztu przypadającego na dzień okresu umownego i pomnożeniu go przez liczbę dni, o które skrócono kredytowanie.
Przy całkowitej wcześniejszej spłacie kredytu konsumenckiego art. 52 nakłada na kredytodawcę obowiązek rozliczenia kredytu w ciągu 14 dni od spłaty. Pomocny w oszacowaniu zwrotu jest kalkulator wcześniejszej spłaty UOKiK. Ostateczna kwota zależy od umowy i właściwych przepisów.
Zwrot kosztów kredytu hipotecznego
Art. 39 ustawy z 23 marca 2017 r. przewiduje obniżenie całkowitego kosztu kredytu hipotecznego o odsetki i inne koszty przypadające na okres, o który skrócono obowiązywanie umowy. Nie oznacza to jednak automatycznie takiego samego rozliczenia każdej opłaty jak przy kredycie konsumenckim.
W wyroku z 17 października 2024 r. w sprawie C-76/22 TSUE wskazał, że gdy kredytodawca nie przekazał informacji pozwalających ustalić, czy prowizja jest niezależna od okresu obowiązywania umowy, należy traktować ją jako objętą prawem do obniżki kosztów. Samo pobranie prowizji jednorazowo nie przesądza więc o braku prawa do zwrotu.
Trybunał nie ustanowił jednej obowiązkowej metody wyliczenia zwrotu dla każdej umowy hipotecznej. Dla umów zawartych przed 22 lipca 2017 r. trzeba sprawdzić odrębnie wcześniejszy stan prawny.
Jak zareklamować nieprawidłowe rozliczenie?
Jeżeli bank nie zwrócił należnej kwoty albo nie wyjaśnił rozliczenia, złóż reklamację z numerem umowy, datą całkowitej spłaty i wskazaniem kwestionowanych kosztów. Warto załączyć harmonogram i potwierdzenie spłaty.
Ustawowe 14 dni na rozliczenie całkowicie spłaconego kredytu konsumenckiego to nie termin odpowiedzi na reklamację. Na reklamację bank odpowiada co do zasady w ciągu 30 dni, a w szczególnie skomplikowanej sprawie - do 60 dni, zgodnie z odrębną ustawą. Reklamację można złożyć również elektronicznie. Po zakończeniu postępowania reklamacyjnego można skorzystać z pomocy Rzecznika Finansowego lub dochodzić roszczeń przed sądem.
Lista kontrolna po zamknięciu starych zobowiązań
- Uzyskaj potwierdzenia spłaty - od każdego wcześniejszego wierzyciela.
- Sprawdź zwroty kosztów - w tym prowizji i opłat objętych właściwymi przepisami.
- Zamknij zbędne karty i limity - jeżeli ich umowy nadal obowiązują.
- Zweryfikuj dane w BIK - po aktualizacji informacji przekazanych przez wierzycieli.
- Dopilnuj zwolnienia zabezpieczeń - przy hipotece może to wymagać dokumentu od wierzyciela i wniosku o wykreślenie wpisu.
- Zachowaj dokumentację - w szczególności harmonogramy, potwierdzenia i rozliczenia wcześniejszej spłaty.
Kiedy konsolidacja się opłaca, a kiedy wybrać refinansowanie lub restrukturyzację?
Konsolidacja może poprawić sytuację, gdy zastępuje droższe zobowiązania tańszym finansowaniem albo pozwala zmniejszyć miesięczne obciążenie do poziomu umożliwiającego terminową spłatę. Nie zawsze jednak jest najlepszym rozwiązaniem.
| Sytuacja | Rozwiązanie |
|---|---|
| Kilka drogich kredytów z wysokimi ratami | Konsolidacja |
| Jeden kredyt z niekorzystnymi warunkami | Refinansowanie |
| Kilka drogich kredytów i jeden tani, prawie spłacony | Konsolidacja częściowa |
| Trudności ze spłatą i niewystarczająca zdolność na nowy kredyt | Rozmowa z wierzycielem o restrukturyzacji |
To kierunki analizy, nie automatyczne rekomendacje. Każdą decyzję trzeba ocenić na podstawie warunków konkretnych umów i realnych możliwości spłaty.
Kiedy warto rozważyć konsolidację częściową?
Jeżeli jeden z kredytów ma oprocentowanie 0% i zakończy się za kilka miesięcy, włączenie go do nowego wieloletniego finansowania może zwiększyć koszt. Korzystniejsze bywa pozostawienie go poza konsolidacją, jeżeli budżet pozwala nadal regulować jego raty.
Kiedy lepsze może być refinansowanie?
Refinansowanie polega na zastąpieniu określonego kredytu nowym finansowaniem, zwykle na innych warunkach. Przy jednym drogim zobowiązaniu nie trzeba konsolidować kilku umów. Trzeba jednak uwzględnić koszt nowego kredytu, wcześniejszej spłaty i ewentualnej zmiany zabezpieczenia.
Kiedy wystąpić o restrukturyzację?
Restrukturyzacja polega na uzgodnieniu zmiany warunków spłaty z dotychczasowym wierzycielem. Może obejmować zmianę harmonogramu, wydłużenie okresu lub inne rozwiązania uzasadnione sytuacją kredytobiorcy.
Art. 75c Prawa bankowego przewiduje, że przy opóźnieniu w spłacie bank wzywa do uregulowania zadłużenia w terminie nie krótszym niż 14 dni roboczych oraz informuje o możliwości złożenia wniosku o restrukturyzację w terminie 14 dni roboczych od otrzymania wezwania. Bank powinien umożliwić restrukturyzację, jeżeli uzasadnia ją ocena sytuacji finansowej i gospodarczej kredytobiorcy; nie oznacza to obowiązku zaakceptowania każdego wniosku.
Nie trzeba czekać na powstanie zaległości, aby skontaktować się z bankiem w sprawie zmiany warunków spłaty.
Kiedy lepiej zrezygnować z konsolidacji?
- gdy niższa rata wymaga bardzo dużego wydłużenia okresu spłaty bez uzasadnionej potrzeby poprawy płynności;
- gdy łączna suma przyszłych płatności znacząco rośnie, a obecne raty są możliwe do terminowej spłaty;
- gdy krótkoterminowe długi konsumpcyjne miałyby zostać zabezpieczone nieruchomością;
- gdy wymagane usługi dodatkowe istotnie zwiększają koszty;
- gdy do konsolidacji dołączana jest niepotrzebna dodatkowa gotówka;
- gdy dochody nie wystarczą nawet na nową, niższą ratę;
- gdy pozostawione limity mają służyć dalszemu zadłużaniu się.
Cztery pytania przed podjęciem decyzji
- Ile zapłacę do końca obecnych umów? Zsumuj raty pozostałe do spłaty, nie pierwotne kwoty kredytów.
- Ile zapłacę po konsolidacji? Uwzględnij raty, opłaty płacone oddzielnie i należne zwroty.
- Czy nowa rata jest bezpieczna dla budżetu? Weź pod uwagę wydatki, rezerwę i możliwą zmianę oprocentowania.
- Czy istnieje tańsza lub mniej ryzykowna alternatywa? Sprawdź refinansowanie, konsolidację częściową, nadpłatę i zmianę warunków u obecnego wierzyciela.
Najlepsza decyzja nie musi oznaczać najniższej raty. Znaczenie mają także suma przyszłych płatności, wykonalność harmonogramu oraz ryzyko związane z nową umową i ewentualnym zabezpieczeniem.
Słowniczek pojęć związanych z konsolidacją
Kwota całkowitej spłaty - kwota potrzebna do zamknięcia danego zobowiązania w określonym dniu, z uwzględnieniem należności i ustawowych rozliczeń.
RRSO - rzeczywista roczna stopa oprocentowania wyrażająca całkowity koszt kredytu jako procent całkowitej kwoty kredytu w stosunku rocznym, obliczana według właściwej metody ustawowej.
Całkowity koszt kredytu - suma kosztów ponoszonych przez konsumenta w związku z daną umową, w granicach definicji ustawowej.
Konsolidacja częściowa - spłata nowym kredytem tylko wybranych zobowiązań, jeśli dopuszczają to warunki banku.
Refinansowanie - zastąpienie dotychczasowego kredytu nowym finansowaniem w celu zmiany warunków.
Restrukturyzacja - zmiana warunków spłaty uzgodniona z wierzycielem, bez konieczności zaciągania nowego kredytu w innym banku.
Dalsze kroki i powiązane poradniki
Przed wnioskiem przejdź checklistę porównania konsolidacji. Osobno oceń połączenie kredytu gotówkowego z hipotecznym, ponieważ zmienia ono także ryzyko zabezpieczenia mieszkaniem. Gdy raty przekraczają możliwości budżetu, zacznij od planu spłaty i dostępnej pomocy. Warunki produktów znajdziesz w dziale kredyty konsolidacyjne.
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim - tekst jednolity, Dz.U. z 2025 r. poz. 1362, w szczególności art. 3, 48-54, z uwzględnieniem późniejszych zmian.
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami - tekst jednolity, Dz.U. z 2025 r. poz. 720, w szczególności art. 38-44.
- Prawo bankowe - tekst jednolity, Dz.U. z 2026 r. poz. 38, w szczególności art. 70, 75c i 105a, z uwzględnieniem późniejszych zmian.
- TSUE - wyrok z 23 kwietnia 2026 r., C-744/24, dotyczący naliczania odsetek od kredytowanych kosztów kredytu konsumenckiego.
- TSUE - wyrok z 17 października 2024 r., C-76/22, dotyczący wcześniejszej spłaty kredytu hipotecznego.
- UOKiK - stanowisko dotyczące art. 49 ustawy o kredycie konsumenckim i wyroku C-383/18 (Lexitor), 2 marca 2020 r.
- UOKiK - kalkulator wcześniejszej spłaty kredytu konsumenckiego.
- BIK - Jak działa kredyt konsolidacyjny. Kiedy warto z niego skorzystać?.
- BIK - Raport BIK i zasady przetwarzania historii spłaconych zobowiązań.
- Rzecznik Finansowy - zasady składania reklamacji i terminy odpowiedzi, 13 lutego 2026 r.
Jacek Grudniewski
Analityk portalu KJG Kredyty
Profil autora na LinkedIn