Plan spłaty długów zacznij od ustalenia salda zobowiązań, terminów odpowiedzi na pisma i kwoty, którą możesz przeznaczać na spłatę bez naruszania podstawowych potrzeb domowników. Dopiero potem negocjuj z wierzycielami. Kolejna pożyczka nie usuwa przyczyny zadłużenia i może zwiększyć jego koszt.
Najważniejsze informacje w skrócie
- Pilne pisma - sprawdź datę doręczenia i pouczenie, zwłaszcza gdy dokument pochodzi z sądu lub dotyczy egzekucji.
- Pełna lista długów - uwzględnij kredyty, pożyczki, czynsz, rachunki, podatki, alimenty i inne zobowiązania.
- Realistyczny budżet - nie obiecuj wierzycielom łącznie więcej, niż pozwalają dochody po koniecznych wydatkach.
- Ustalenia na piśmie - sprawdzaj pełny koszt ugody, sposób zaliczania wpłat i skutki opóźnień.
- Bezpłatna pomoc - przy spornym długu, nakazie zapłaty lub egzekucji skorzystaj z pomocy prawnej; sprawdź dostępne możliwości.
Co zrobić w pierwszych 24 godzinach po otrzymaniu pilnego pisma?
Przeczytaj dokument i pouczenie, zapisz datę doręczenia, zachowaj kopertę albo elektroniczne potwierdzenie odbioru. Oddziel pisma sądowe od zwykłych przypomnień o płatności. Nie czekaj z reakcją na zakończenie negocjacji z wierzycielem - rozmowa o ugodzie nie wstrzymuje sama przez się terminów procesowych ani egzekucji.
| Dokument | Co sprawdzić | Jak zareagować |
|---|---|---|
| Monit lub wezwanie do zapłaty | Wierzyciela, kwotę, składniki zadłużenia i termin płatności. | Zweryfikuj żądanie i poproś o rozliczenie; gdy kwota jest prawidłowa, przedstaw wykonalną propozycję spłaty. |
| Wypowiedzenie umowy | Podstawę wypowiedzenia, datę doręczenia, okres wypowiedzenia i wymagalność zadłużenia. | Niezwłocznie sprawdź sytuację z wierzycielem; przy wątpliwościach co do procedury lub kwoty skorzystaj z porady prawnej. |
| Nakaz zapłaty lub inne pismo z sądu | Sąd, sygnaturę, sposób doręczenia, treść rozstrzygnięcia i pouczenie o środku zaskarżenia. | Działaj w terminie wskazanym w pouczeniu. W wielu typowych sprawach termin wynosi dwa tygodnie od doręczenia, ale nie jest to reguła dla każdego pisma. W sprawie z e-sądu sprawdź oficjalną instrukcję sprzeciwu w EPU. |
| Pismo od komornika | Sygnaturę egzekucji, wierzyciela, tytuł wykonawczy, zajęte składniki majątku i pouczenia. | Ustal, jakiego postępowania dotyczy pismo. Ewentualne zarzuty lub skargi konsultuj niezwłocznie. Jeśli zawierasz ugodę, ustal z wierzycielem, czy wystąpi o zawieszenie albo umorzenie egzekucji; sama ugoda jej automatycznie nie kończy. |
Nie zakładaj, że list od firmy windykacyjnej ma taką samą moc jak pismo sądowe lub komornicze. Jednocześnie nie ignoruj żadnej korespondencji. Przy wątpliwościach dotyczących autentyczności dokumentu kontaktuj się z instytucją przez samodzielnie zweryfikowany kanał.
Jak sporządzić pełną listę długów i terminów?
Zbierz umowy, harmonogramy, historię wpłat, aneksy, wypowiedzenia i otrzymane pisma. Obejmij zestawieniem także należności prywatne, odroczone płatności, opłaty za mieszkanie i zobowiązania publicznoprawne. Raport z BIK lub innej bazy nie stanowi kompletnego wykazu wszystkich długów.
| Pole | Co zanotować |
|---|---|
| Wierzyciel i umowa | Nazwa, numer sprawy lub umowy oraz zweryfikowane dane kontaktowe. |
| Saldo na konkretny dzień | Kapitał, odsetki, opłaty, koszty dochodzenia roszczenia - z rozbiciem na składniki. |
| Bieżąca płatność | Kwota raty, zaległość, termin i rachunek do wpłaty. |
| Etap sprawy | Spłata zgodna z umową, opóźnienie, wypowiedzenie, sąd lub egzekucja. |
| Zabezpieczenie | Hipoteka, poręczenie, zastaw lub odpowiedzialność innej osoby. |
| Termin działania | Data doręczenia pisma, termin z pouczenia i najbliższe wymagane działanie. |
Jeśli wierzyciel sprzedał wierzytelność, ustal aktualnego wierzyciela i podstawę jego żądania. Gdy kwota jest sporna albo dług może być przedawniony, nie podpisuj automatycznie uznania długu ani ugody. Uznanie roszczenia może przerwać bieg przedawnienia; skutki konkretnego oświadczenia wymagają oceny jego treści i okoliczności.
Jak obliczyć kwotę, którą można przeznaczyć na spłatę?
Od regularnych dochodów netto odejmij mieszkanie, jedzenie, leki, transport, utrzymanie dzieci i pozostałe konieczne wydatki. Koszty okresowe, takie jak ubezpieczenia czy naprawy, przelicz na miesięczną rezerwę. Nie opieraj planu na niepewnej premii ani na dochodzie z najlepszego miesiąca.
Przykład budżetu domowego
Dochód wynosi 6000 zł miesięcznie, niezbędne wydatki - 4500 zł, a rezerwa na koszty nieregularne - 300 zł. Na spłatę zobowiązań pozostaje 1200 zł. Jeżeli obecne wymagane raty wynoszą 1900 zł, miesięczna luka wynosi 700 zł. To sygnał, że obecny harmonogram wymaga zmiany, a nie zachęta do samodzielnego obniżania rat.
Nadwyżka w budżecie nie jest automatycznie kwotą do zaoferowania jednemu wierzycielowi. Trzeba podzielić ją między wszystkie zobowiązania, uwzględniając terminy, sytuację prawną i bezpieczeństwo domowników. Poniżej znajduje się kalkulator planu spłaty z dodatkowym scenariuszem spadku dochodu.
Które długi i obowiązki wymagają najpilniejszej reakcji?
Pierwsza jest reakcja na biegnące terminy sądowe, egzekucyjne i umowne oraz ryzyko istotnych konsekwencji, na przykład utraty mieszkania lub przerwania dostępu do niezbędnych usług. Nie istnieje jednak uniwersalna kolejność spłaty wszystkich zobowiązań.
Nie pomijaj bieżących kosztów utrzymania ani świadczeń o szczególnym charakterze, w tym alimentów. Spłata jednego długu kosztem powstania nowych zaległości w opłatach za mieszkanie może pogorszyć sytuację.
Przykład podziału budżetu na spłatę trzech długów
Gospodarstwo dysponuje 1200 zł miesięcznie po kosztach koniecznych. Trzy wymagane płatności wynoszą 900 zł, 650 zł i 350 zł, czyli razem 1900 zł. Brakuje 700 zł. Przykładowe propozycje 600 zł, 400 zł i 200 zł mieszczą się w budżecie, ale nie zastępują harmonogramów bez zgody wierzycieli i nie przesądzają o prawidłowej kolejności płatności. Każdą propozycję trzeba ocenić w świetle terminów, zabezpieczeń i skutków braku zapłaty.
| Sytuacja | Pierwszy właściwy krok |
|---|---|
| Raty są wysokie, ale nadal możliwe do spłaty | Zweryfikuj budżet i sprawdź możliwość zmiany harmonogramu bez zwiększania łącznego kosztu ponad akceptowalny poziom. |
| Łączne raty przekraczają możliwości budżetu | Ustal realną nadwyżkę i przedstaw wierzycielom propozycje restrukturyzacji lub ugody. Nie obniżaj rat jednostronnie. |
| Otrzymano nakaz zapłaty | Sprawdź datę doręczenia, pouczenie i właściwy środek zaskarżenia. Nie odkładaj reakcji do końca negocjacji. |
| Trwa egzekucja komornicza | Ustal sygnaturę, podstawę egzekucji i bieżące zajęcia. Skorzystaj z pomocy prawnej oraz sprawdź z wierzycielem warunki ewentualnego zawieszenia lub umorzenia egzekucji. |
| Roszczenie jest sporne lub możliwe, że przedawnione | Zweryfikuj dokumenty i termin przedawnienia przed uznaniem długu lub podpisaniem ugody. |
| Nie ma trwałej możliwości spłaty | Skorzystaj z nieodpłatnej pomocy prawnej i oceń dostępne rozwiązania ustawowe, w tym ewentualne postępowanie upadłościowe. |
Jak negocjować spłatę i przygotować bezpieczną ugodę?
Co zrobić w przypadku kredytu bankowego?
Skontaktuj się z bankiem przed kolejnym opóźnieniem, jeżeli przewidujesz trudności. Przedstaw sytuację finansową, wysokość możliwej płatności i dokumenty uzasadniające wniosek. Możliwe rozwiązania zależą od umowy i decyzji banku; szczegóły omawia poradnik o odroczeniu raty i restrukturyzacji kredytu gotówkowego.
Art. 75c Prawa bankowego
Jeżeli kredytobiorca opóźnia się ze spłatą kredytu, bank wzywa do zapłaty, wyznaczając termin nie krótszy niż 14 dni roboczych. Wezwanie powinno informować o możliwości złożenia wniosku o restrukturyzację w terminie 14 dni roboczych od jego otrzymania. Bank ocenia zasadność restrukturyzacji; odmowa powinna zostać szczegółowo wyjaśniona na piśmie. Przepisy art. 75c stosuje się odpowiednio także do pożyczek pieniężnych udzielanych przez banki.
Nie przenoś automatycznie tej procedury na wszystkie pożyczki pozabankowe, prywatne długi lub należności publicznoprawne - obowiązują tam inne podstawy prawne i warunki. Przy kredycie mieszkaniowym sprawdź również możliwości wsparcia przed powstaniem zaległości.
Jak powinna wyglądać propozycja ugody?
Wskaż przyczynę problemu, przewidywany czas trudności, realną miesięczną kwotę i datę pierwszej płatności. Nie obiecuj tej samej nadwyżki kilku wierzycielom.
Przykład pisma do wierzyciela
Proszę o przedstawienie możliwości zmiany harmonogramu spłaty umowy [numer]. Z powodu [przyczyna] mogę przeznaczać na tę umowę [kwota] zł miesięcznie, począwszy od [data]. Proszę o aktualne rozliczenie zadłużenia z podziałem na składniki oraz projekt warunków obejmujący odsetki, opłaty, całkowitą kwotę do zapłaty, sposób zaliczania wpłat i skutki opóźnienia. Proszę o przekazanie uzgodnień w formie umożliwiającej ich zachowanie.
Przed podpisaniem ustal, czy ugoda obejmuje całość należności, czy naliczane będą kolejne odsetki, co stanie się po jednej spóźnionej racie oraz czy i w jaki sposób zostanie zakończone ewentualne postępowanie egzekucyjne. Samo przesłanie propozycji nie zmienia umowy i nie wstrzymuje terminów procesowych.
Kiedy konsolidacja nie pomaga wyjść z zadłużenia?
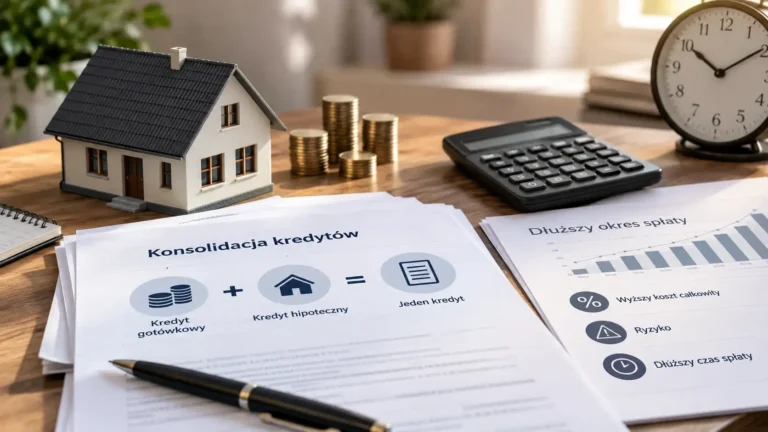
Konsolidacja może uprościć spłatę kilku zobowiązań, ale nie rozwiązuje problemu, gdy po wydatkach koniecznych nie wystarcza środków nawet na nową ratę. Dłuższy okres może obniżyć ratę i jednocześnie zwiększyć łączną sumę przyszłych płatności. Dodatkowe koszty oraz zabezpieczenie nowego finansowania na mieszkaniu zwiększają ryzyko.
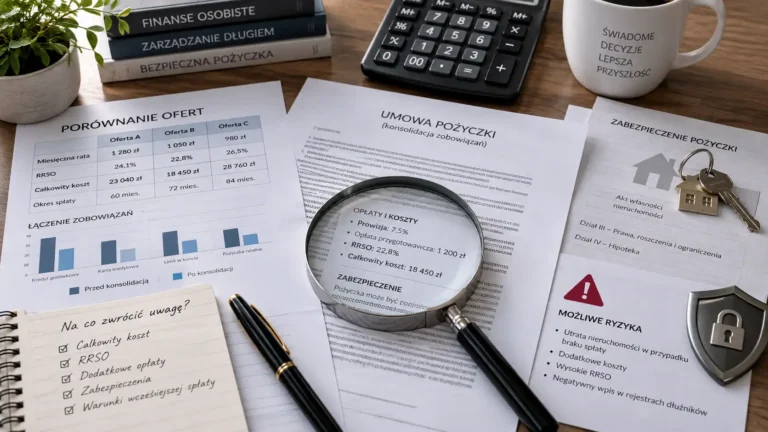
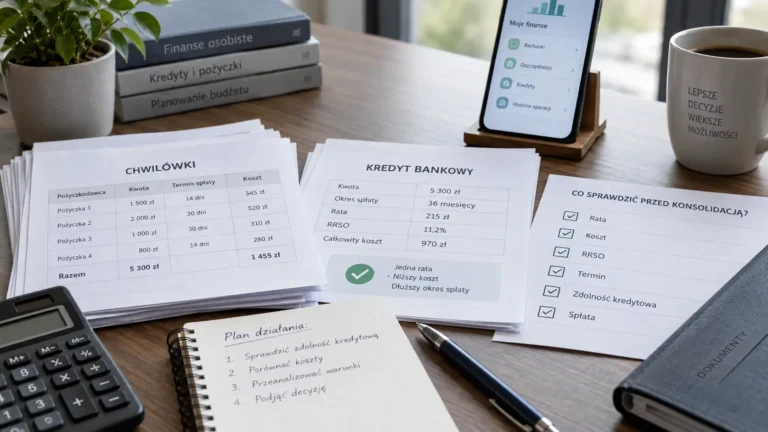
Przed decyzją porównaj nową ratę, łączną kwotę do zapłaty, okres finansowania i zabezpieczenia. Nie traktuj reklamowego określenia „oddłużenie” jako obietnicy umorzenia długu. Pomocne są poradniki o ocenie kredytu konsolidacyjnego oraz o ryzyku konsolidacji pozabankowej.
Gdzie uzyskać bezpłatną pomoc w sprawie zadłużenia?
Nieodpłatne poradnictwo obywatelskie może pomóc przeanalizować zadłużenie i przygotować plan działania. Nieodpłatna pomoc prawna jest szczególnie istotna przy nakazach zapłaty, egzekucji, sporze co do roszczenia oraz rozważaniu upadłości. System jest przeznaczony zasadniczo dla osób, które nie są w stanie ponieść kosztów odpłatnej pomocy. Dostępne są porady stacjonarne i zdalne, a zapisy odbywają się m.in. przez system zapisów Ministerstwa Sprawiedliwości.
W sporach konsumenckich z przedsiębiorcami pomaga także miejski lub powiatowy rzecznik konsumentów. Przy sporze z podmiotem rynku finansowego najpierw złóż reklamację. Jeśli odpowiedź nie rozwiązuje problemu albo instytucja nie odpowie w obowiązującym terminie, możesz zwrócić się do Rzecznika Finansowego. Wniosek o interwencję do Rzecznika Finansowego nie przerywa biegu przedawnienia i nie gwarantuje zmiany stanowiska instytucji.
Jeżeli zadłużenie jest trwałe, a proponowane spłaty nie mają szans powodzenia, warto uzyskać indywidualną poradę dotyczącą upadłości konsumenckiej. Nie oznacza ona automatycznego umorzenia wszystkich długów. Alimenty nie podlegają umorzeniu; ustawowe wyłączenia obejmują także m.in. grzywny orzeczone przez sąd oraz określone obowiązki naprawienia szkody. Zakres wyłączeń wynika z art. 49121 ust. 2 Prawa upadłościowego.
Jak kontrolować plan spłaty w kolejnych miesiącach?
- Raz w miesiącu porównaj rzeczywiste dochody i wydatki z planem.
- Sprawdź zaksięgowanie każdej wpłaty i zachowaj potwierdzenia.
- Aktualizuj salda, terminy odpowiedzi i status każdego zobowiązania.
- Przed kolejnym opóźnieniem poinformuj wierzyciela o pogorszeniu sytuacji i zaproponuj zmianę uzgodnień.
- Oceniaj postęp po spadku zadłużenia i wykonywaniu porozumień, a nie tylko po wysokości rat.
Ile pieniędzy zostaje na plan spłaty? Kalkulator i rejestr zobowiązań
Wprowadź regularne kwoty miesięczne. Kalkulator odejmuje niezbędne wydatki, inne zobowiązania i rezerwę, a następnie pokazuje saldo po badanej racie oraz scenariusz spadku dochodu. Oblicza również, na ile miesięcy wystarczy zgromadzona rezerwa przy wpisanym poziomie wydatków. Jest to model budżetu domowego, nie ocena zdolności kredytowej ani zalecenie konkretnego podziału wpłat.
Wartości początkowe są wyłącznie przykładem. Obliczenia odbywają się lokalnie w przeglądarce. Ten skrypt nie przesyła wpisanych kwot do serwera; przeglądarka może jednak przywracać formularze, a pobrane pliki pozostają na urządzeniu.
Liczba miesięcy, na które wystarczy rezerwa finansowa, to płynne środki podzielone przez sumę wpisanych kosztów utrzymania, innych zobowiązań, badanej raty i rezerwy na wydatki nieregularne. Zakłada to, że wszystkie te wydatki będą nadal ponoszone. Model nie uwzględnia zmian cen, odsetek, skutków egzekucji ani indywidualnych terminów płatności.
Checklista planu spłaty
Wykonane: 0 z 6.
Rejestr zobowiązań i otrzymanych pism
Arkusz służy do uporządkowania własnych informacji. Nie wpisuj haseł, kodów autoryzacyjnych ani pełnych danych dostępowych do bankowości.
| Wierzyciel / identyfikator | Saldo i data | Najbliższa płatność | Pismo / data odbioru | Następne działanie |
|---|---|---|---|---|
Najczęstsze pytania o plan spłaty długów
Czy mogę samodzielnie zmniejszyć ratę i płacić tylko tyle, ile mam?
Możesz zaproponować niższą wpłatę, ale bez zgody wierzyciela obowiązki wynikające z umowy pozostają bez zmian. Częściowa wpłata może zmniejszyć zadłużenie, lecz nie musi zapobiec dalszym konsekwencjom opóźnienia.
Czy negocjacje z wierzycielem wstrzymują postępowanie sądowe?
Nie. Sam kontakt, reklamacja albo wniosek o ugodę nie zawieszają automatycznie terminów sądowych. Dokumenty procesowe wymagają odrębnej, terminowej reakcji.
Czy raport BIK pokazuje wszystkie moje długi?
Nie. Raport może pomóc w ustaleniu określonych zobowiązań kredytowych, ale nie zastępuje przeglądu umów, rachunków, zobowiązań prywatnych i korespondencji od wierzycieli.
Czy firma windykacyjna może prowadzić egzekucję jak komornik?
Nie. Czynności windykacyjne nie są tym samym co egzekucja prowadzona przez uprawniony organ. Pisma od windykatora trzeba jednak sprawdzić, zwłaszcza gdy dotyczą cesji wierzytelności lub zapowiadają postępowanie sądowe.
Czy niższa rata konsolidacyjna zawsze oznacza oszczędność?
Nie. Rozłożenie spłaty na więcej miesięcy może zwiększyć łączny koszt pomimo obniżenia pojedynczej raty. Trzeba porównać całkowite przyszłe płatności oraz nowe ryzyka i zabezpieczenia.
Czy upadłość konsumencka umarza alimenty?
Nie. Zobowiązania alimentacyjne nie podlegają umorzeniu. Prawo przewiduje również inne wyłączenia, m.in. określone grzywny i obowiązki naprawienia szkody. Pozostałe skutki upadłości zależą od okoliczności sprawy.
Źródła i podstawy prawne
- Prawo bankowe - art. 75c, tekst jednolity
- Kodeks cywilny - przedawnienie i uznanie roszczenia
- Ministerstwo Sprawiedliwości - elektroniczne postępowanie upominawcze
- Ministerstwo Sprawiedliwości - system nieodpłatnej pomocy
- UOKiK - rzecznicy konsumentów
- Rzecznik Finansowy - postępowanie interwencyjne
- Prawo upadłościowe - zasady oddłużenia, tekst jednolity
Autor: Jacek Grudniewski. Zasady opracowania treści i narzędzi. Zgłoś nieścisłość.