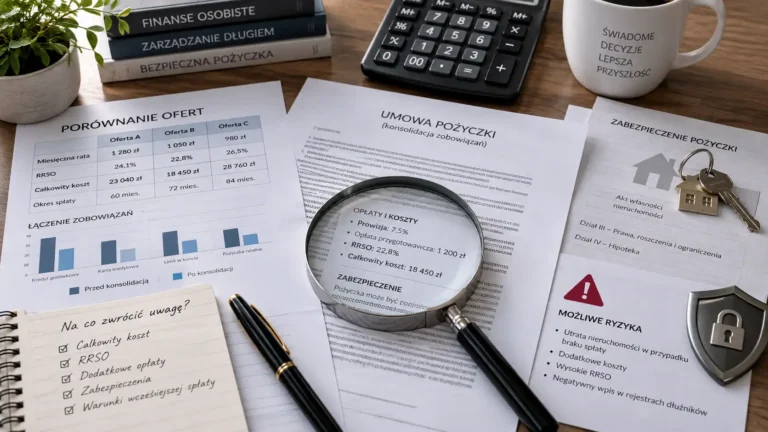
Spłata chwilówek kredytem bankowym wymaga zarówno akceptacji tych zobowiązań przez bank, jak i pozytywnej oceny zdolności kredytowej. Niższa rata może ułatwić bieżącą spłatę, ale nie musi oznaczać niższego kosztu zadłużenia. Przed złożeniem wniosku ustal salda pożyczek, terminy płatności i pełne warunki nowego finansowania.
Najważniejsze informacje w skrócie
- Nie każdy bank konsoliduje chwilówki ani wszystkie rodzaje pożyczek pozabankowych.
- Złożenie wniosku kredytowego nie wstrzymuje terminów spłaty dotychczasowych zobowiązań.
- Porównuj całkowitą kwotę do zapłaty, okres kredytowania i obciążenie domowego budżetu, a nie samą ratę.
- Przy zaległościach sprawdź zasady wniosku o restrukturyzację zadłużenia, a po spłacie - rozliczenie kosztów i zamknięcie umów.
Jak ustalić kwoty i terminy spłaty chwilówek?
Przygotuj wykaz wszystkich pożyczek: nazwę wierzyciela, rodzaj umowy, termin spłaty, aktualną zaległość i numer umowy. Poproś każdego pożyczkodawcę o kwotę potrzebną do całkowitej spłaty na konkretny dzień oraz właściwy numer rachunku i tytuł przelewu. Przy wcześniejszej spłacie ustal także sposób rozliczenia prowizji i pozostałych kosztów. Nie podawaj w publicznych formularzach haseł ani danych logowania.
Kwota wskazana przez pożyczkodawcę może zmienić się, jeśli przelew dotrze po ustalonym terminie. Nie zakładaj też, że sam wniosek o konsolidację wstrzyma naliczanie należności lub przesunie datę wymagalności pożyczki. Przy kilku zobowiązaniach pomocna będzie karta zobowiązań i plan spłaty.
Jeżeli zbliża się termin spłaty, a nie masz wystarczających środków, nie czekaj wyłącznie na odpowiedź banku. Sprawdź działania możliwe bez nowego kredytu.
Czy bank może spłacić pożyczki pozabankowe?
To zależy od zasad konkretnego produktu. Niektóre oferty dotyczą wyłącznie kredytów bankowych, a inne mogą obejmować wskazane zobowiązania z firm pożyczkowych. Bank nie ma obowiązku skonsolidowania każdej chwilówki. Przed pełnym wnioskiem ustal w banku, czy dopuszcza spłatę zobowiązań u konkretnych pożyczkodawców.
- Zakres konsolidacji - które pożyczki bank może uwzględnić, a które pozostaną do samodzielnej spłaty.
- Przekazanie pieniędzy - czy bank płaci bezpośrednio wierzycielom, czy wypłaca środki kredytobiorcy.
- Dokumenty - jakie zaświadczenia o saldzie, umowy lub potwierdzenia spłaty są wymagane.
- Zaległości - czy opóźnienia wykluczają daną ofertę lub wymagają dodatkowej oceny.
- Dodatkowa gotówka - czy można z niej zrezygnować i jak zmieniłaby całkowity koszt kredytu.
Kredyt konsolidacyjny i zwykły kredyt gotówkowy wykorzystany do spłaty długów mogą mieć różne zasady uruchomienia i rozliczenia. Nazwa produktu nie przesądza jeszcze, kto przeleje pieniądze wierzycielom. Decydują dokumenty konkretnej oferty.
Przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
| Co porównać | Kredyt konsolidacyjny | Kredyt gotówkowy przeznaczony na spłatę długów |
|---|---|---|
| Cel finansowania | Spłata zobowiązań dopuszczonych przez bank. | Spłata długów, jeśli jest zgodna z warunkami umowy. |
| Przekazanie środków | Bank może dokonać przelewów do wierzycieli albo zastosować inny tryb. | Środki często otrzymuje kredytobiorca, który sam reguluje zobowiązania. |
| Dokumenty | Zazwyczaj potrzebne są dane i salda konsolidowanych umów. | Zakres dokumentów zależy od banku i celu zadeklarowanego we wniosku. |
| Kontrola spłaty | Sprawdź przelewy banku oraz końcowe rozliczenia wierzycieli. | Sprawdź własne przelewy oraz końcowe rozliczenia wierzycieli. |
To porównanie sposobów działania produktów, a nie zestawienie aktualnych ofert banków. Szczegóły wyjaśnia poradnik o kredycie konsolidacyjnym.
Jak opóźnienia w spłacie wpływają na decyzję banku?
Bank analizuje dochody, koszty utrzymania, istniejące zobowiązania oraz historię ich obsługi. Opóźnienia mogą obniżyć szanse na uzyskanie kredytu, jednak nie ma jednego progu zaległości, który przesądza o identycznej decyzji wszystkich banków.
Spłata długu nie usuwa automatycznie informacji o wcześniejszych opóźnieniach z BIK. Dane o spłaconym zobowiązaniu mogą być przetwarzane bez zgody klienta do celów oceny ryzyka kredytowego przez 5 lat, jeżeli opóźnienie przekroczyło 60 dni i upłynęło 30 dni od poinformowania przez instytucję o zamiarze takiego przetwarzania, przy spełnieniu ustawowych warunków. Sama liczba dni opóźnienia nie stanowi automatycznej decyzji kredytowej.
Jeżeli dane są nieprawidłowe, zgłoś zastrzeżenia do instytucji, która je przekazała. Nie płać za obietnice usunięcia prawidłowo przetwarzanej historii. Przed wnioskiem przygotuj dokumenty potwierdzające dochody.
Jak porównać raty i pełne koszty konsolidacji?
Niższa rata często wynika z wydłużenia okresu spłaty. Porównuj całkowitą kwotę do zapłaty, liczbę rat, opłaty dodatkowe i wpływ raty na domowy budżet. RRSO jest ważnym wskaźnikiem, ale przy różnych okresach kredytowania trzeba również sprawdzić kwoty i harmonogramy.
Przykład modelowy: potrzebujesz 12 000 zł na zamknięcie starych zobowiązań. Dwa hipotetyczne warianty spłaty tej samej kwoty wyglądają następująco:
Przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
| Parametr | Wariant A | Wariant B |
|---|---|---|
| Kwota kredytu | 12 000 zł | 12 000 zł |
| Liczba rat | 12 | 24 |
| Rata miesięczna | 1100 zł | 600 zł |
| Suma rat | 13 200 zł | 14 400 zł |
| Jednorazowa opłata poza ratami | 200 zł | 600 zł |
| Całkowita kwota do zapłaty | 13 400 zł | 15 000 zł |
| Koszt ponad kapitał | 1400 zł | 3000 zł |
Wariant B obniża ratę o 500 zł, ale zwiększa łączną kwotę do zapłaty o 1600 zł. To wyłącznie poprawny rachunkowo model przy stałych ratach i bez innych opłat, a nie oferta banku. Nie pokazuje też automatycznie, ile można oszczędzić w porównaniu z pozostawieniem starych chwilówek - do tego potrzebne są ich rzeczywiste koszty i terminy.
Jeśli rozważasz przedłużenie chwilówki, sprawdź, czy opłata zmniejsza kapitał. Zapłata 400 zł wyłącznie za zmianę terminu może pozostawić cały kapitał do spłaty. Nie przedłużaj pożyczki bez planu, z czego spłacisz ją w nowym terminie.
Co sprawdzić przed podpisaniem nowej umowy?
Porównaj formularze informacyjne i projekty umów. Sprawdź, czy bank rzeczywiście spłaci wszystkie wskazane długi i jakie zobowiązania pozostaną poza konsolidacją. Szczególną uwagę zwróć na:
- Całkowity koszt kredytu i całkowitą kwotę do zapłaty - z uwzględnieniem obowiązkowych opłat i usług.
- Rodzaj oprocentowania - stałe lub zmienne oraz skutki ewentualnej zmiany stopy.
- Okres kredytowania - wpływ jego wydłużenia na sumę spłat.
- Ubezpieczenie i produkty dodatkowe - czy są wymagane, ile kosztują i jakie mają warunki.
- Tryb spłaty wierzycieli - kto wykonuje przelewy, w jakim terminie i kto odpowiada za ewentualną niedopłatę.
Po zapłacie nowej raty w budżecie powinno pozostać wystarczająco dużo środków na podstawowe wydatki i nieprzewidziane potrzeby. Brak takiej rezerwy jest sygnałem, że samo wydłużenie spłaty może nie rozwiązać problemu.
Czy wcześniejsza spłata chwilówki oznacza zwrot części kosztów?
Tak, jeżeli umowa podlega ustawie o kredycie konsumenckim i występują koszty objęte rozliczeniem. Art. 49 przewiduje obniżenie całkowitego kosztu kredytu przy wcześniejszej spłacie - także o koszty poniesione z góry, odnoszące się do skróconego okresu. Dotyczy to również pożyczek pozabankowych objętych tą ustawą. Odpowiednie obniżenie kosztów przysługuje też przy częściowej wcześniejszej spłacie.
Po całkowitej wcześniejszej spłacie kredytodawca ma 14 dni na rozliczenie kredytu, zgodnie z art. 52 ustawy. Sprawdź otrzymane zestawienie, sposób ustalenia zwrotu i kwotę faktycznie wypłaconą lub zaliczoną na rozliczenie. Jeśli wynik budzi wątpliwości, złóż reklamację z prośbą o wyjaśnienie.
Nie uwzględniaj przewidywanego zwrotu w środkach na najbliższą ratę, dopóki nie znasz jego kwoty i terminu otrzymania. Szczegóły opisuje poradnik o wcześniejszej spłacie i rozliczeniu kosztów.
Jak upewnić się, że stare pożyczki zostały zamknięte?
- Sprawdź dane odbiorców, kwoty, tytuły przelewów oraz daty wykonania płatności.
- Uzyskaj końcowe rozliczenie każdej umowy i potwierdzenie braku dalszych należności.
- Wyjaśnij ewentualną niedopłatę spowodowaną zmianą salda lub późniejszym zaksięgowaniem środków.
- Zweryfikuj obniżenie kosztów po wcześniejszej spłacie oraz należny zwrot.
- W przypadku limitu odnawialnego sprawdź, czy do rozwiązania umowy potrzebne jest odrębne wypowiedzenie.
- Zachowaj dokumenty oraz sprawdź, czy raportowane dane o spłacie zostały zaktualizowane.
Saldo zero nie zawsze oznacza zamknięcie limitu odnawialnego. Jeżeli umowa nadal obowiązuje, dostępne środki mogą zostać ponownie wykorzystane i zwiększyć zadłużenie obok nowej raty.
Co zrobić, gdy bank nie zaoferuje konsolidacji?
Odmowa banku nie jest powodem do zaciągnięcia kolejnej drogiej pożyczki. Uporządkuj budżet, skontaktuj się z wierzycielami i przedstaw plan oparty na kwotach, które rzeczywiście możesz przeznaczyć na spłatę. Uzgodnienia zachowaj na piśmie lub trwałym nośniku.
Jak skorzystać z prawa do wniosku o restrukturyzację zadłużenia?
Art. 21a ustawy o kredycie konsumenckim przewiduje, że gdy konsument opóźnia się ze spłatą kredytu objętego tymi przepisami, kredytodawca wzywa go do zapłaty, wyznaczając termin nie krótszy niż 14 dni roboczych od otrzymania wezwania. W tym samym wezwaniu informuje o możliwości złożenia wniosku o restrukturyzację w terminie 14 dni roboczych od otrzymania wezwania.
We wniosku przedstaw swoją sytuację i propozycję możliwej do wykonania spłaty, np. zmianę harmonogramu lub odroczenie części płatności. Złożenie wniosku nie oznacza automatycznej zgody na restrukturyzację ani zawieszenia spłaty. W razie odmowy kredytodawca ma obowiązek bez zbędnej zwłoki szczegółowo wyjaśnić jej przyczyny na piśmie lub innym trwałym nośniku. Powyższe zasady dotyczą umów objętych wskazanymi przepisami; nie każde zobowiązanie finansowe jest kredytem konsumenckim.
Przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
| Sytuacja | Rozsądny następny krok | Co sprawdzić |
|---|---|---|
| Bank akceptuje tylko część długów | Ustal plan spłaty pozostałych umów. | Łączne raty i terminy wszystkich zobowiązań po uruchomieniu kredytu. |
| Brakuje zdolności kredytowej | Porozmawiaj z wierzycielami o realnym harmonogramie. | Pełny koszt i pisemne warunki proponowanej zmiany. |
| Nie wystarcza na podstawowe wydatki | Skorzystaj z poradnictwa obywatelskiego i przygotuj szerszy plan zadłużenia. | Wydatki konieczne, źródła dochodu i pilne terminy. |
| Otrzymano pismo z sądu | Ustal rodzaj pisma, termin reakcji i skorzystaj z pomocy prawnej. | Pouczenie, datę doręczenia i dostępne środki procesowe. |
Nie ignoruj korespondencji sądowej. Sprawdź datę doręczenia, pouczenie i termin odpowiedzi - zależą od rodzaju pisma. Jeśli potrzebujesz pomocy, skorzystaj z nieodpłatnego poradnictwa obywatelskiego lub pomocy prawnej. Przed ofertą spoza banku sprawdź także koszty i ryzyko zabezpieczeń konsolidacji pozabankowej.
Najczęstsze pytania o konsolidację chwilówek
Czy każdy bank skonsoliduje chwilówki?
Nie. Zakres akceptowanych zobowiązań zależy od oferty banku, a otrzymanie kredytu wymaga pozytywnej oceny wniosku.
Czy można skonsolidować chwilówki z opóźnieniami?
Nie ma jednolitej reguły dla wszystkich banków. Zaległości mogą istotnie utrudnić otrzymanie kredytu; znaczenie mają również dochody i pozostałe obciążenia.
Czy konsolidacja usuwa negatywne wpisy z BIK?
Nie. Spłata zmienia status zobowiązania, ale nie prowadzi automatycznie do usunięcia prawidłowo przetwarzanych danych o wcześniejszych opóźnieniach.
Czy bank musi przelać pieniądze bezpośrednio firmom pożyczkowym?
Nie zawsze. Sposób wypłaty i spłaty zobowiązań wynika z konstrukcji produktu oraz umowy. Trzeba go ustalić przed podpisaniem dokumentów.
Czy trzeba dobrać dodatkową gotówkę?
Dodatkowa gotówka nie jest ogólnym warunkiem konsolidacji. Poproś o wariant bez takiej kwoty i porównaj koszty. Każda dobrana suma zwiększa zadłużenie.
Czy niższa rata oznacza, że konsolidacja jest tańsza?
Nie. Dłuższy okres spłaty może obniżyć ratę, a jednocześnie zwiększyć sumę odsetek i opłat.
Czy spłacony limit odnawialny zamknie się sam?
Niekoniecznie. Zerowe saldo i rozwiązanie umowy to odrębne kwestie. Sprawdź procedurę zakończenia umowy u pożyczkodawcy.
Checklista i arkusz zamknięcia chwilówek po konsolidacji
Zaznacz wykonane czynności i wpisz krótkie notatki. Dane nie są zapisywane na stałe. Przed odświeżeniem lub zamknięciem strony pobierz pliki CSV. Nie wpisuj haseł, pełnego numeru PESEL, danych kart ani danych logowania.
Wykonane: 0 z 6.
Arkusz rozliczenia poszczególnych umów
Wpisz informacje z dokumentów pożyczkodawców. Przykładowe nazwy umów możesz zmienić. Możesz dopisać kolejne pozycje; eksport obejmuje wszystkie widoczne wiersze.
Przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
| Umowa | Saldo i data | Przelew i data | Zwrot kosztów | Potwierdzenie zamknięcia |
|---|---|---|---|---|