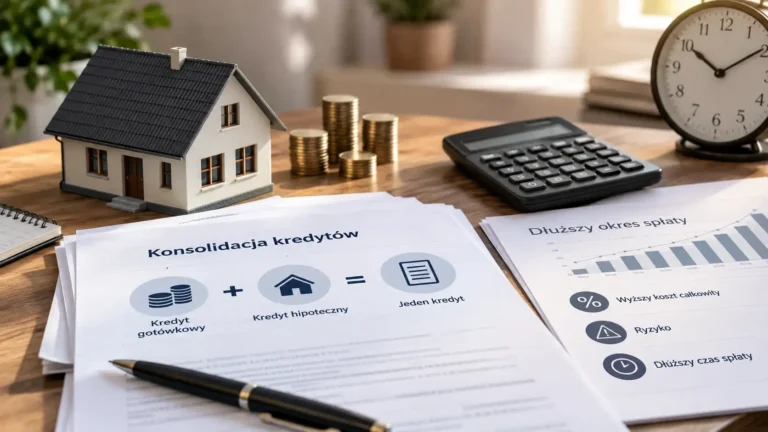
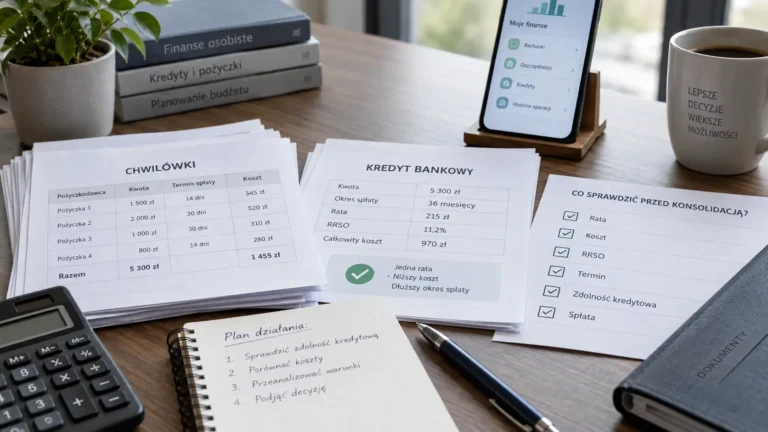
Konsolidacja pozabankowa może uprościć spłatę kilku zobowiązań, ale nie usuwa długu. Przed podpisaniem umowy sprawdź, kto pożycza pieniądze, jaka kwota trafi do wierzycieli, ile ostatecznie oddasz i czy nowa rata mieści się w budżecie. Niższa rata osiągnięta przez wydłużenie okresu spłaty może oznaczać większy łączny wydatek.
- Konsolidacja przez nową pożyczkę - stare długi są spłacane z nowego finansowania, które trzeba oddać na warunkach nowej umowy.
- Pośrednictwo i oddłużanie - mogą być osobnymi, odpłatnymi usługami i nie gwarantują otrzymania pożyczki ani redukcji długu.
- Porównanie kosztów - zestaw przyszłe płatności przy pozostawieniu obecnych umów z ratami i dodatkowymi wydatkami nowego wariantu.
- Weryfikacja - sprawdź pożyczkodawcę, pośrednika, zabezpieczenia oraz sposób ostatecznego zamknięcia starych zobowiązań.
Czym jest konsolidacja pozabankowa i czym różni się od oddłużania?
W ofertach konsolidacja pozabankowa zwykle oznacza zaciągnięcie nowej pożyczki przeznaczonej na spłatę kilku wcześniejszych zobowiązań, na przykład pożyczek ratalnych lub chwilówek. Sposób wypłaty wynika z umowy: środki trafiają bezpośrednio do dotychczasowych wierzycieli albo na rachunek pożyczkobiorcy. W drugim przypadku to pożyczkobiorca odpowiada za wykonanie przelewów na czas.
Pod podobną nazwą bywają oferowane trzy różne usługi:
- Nowa pożyczka konsolidacyjna - powstaje nowe zobowiązanie, a wcześniejsze mają zostać rozliczone.
- Pośrednictwo kredytowe - przedsiębiorca pomaga znaleźć finansowanie lub przygotować wniosek; nie oznacza to automatycznej zgody pożyczkodawcy.
- Negocjowanie zadłużenia - usługodawca kontaktuje się z wierzycielami w sprawie terminów spłaty lub ugód; rezultat zależy od ich zgody i treści uzgodnień.
Podpisanie umowy z firmą oddłużeniową samo w sobie nie wstrzymuje windykacji, naliczania należności ani terminów sądowych. Jeżeli oferta obiecuje umorzenie części długu, żądaj wskazania, kto miałby go umorzyć i na jakiej podstawie. Ogólny mechanizm łączenia zobowiązań opisuje poradnik o kredycie konsolidacyjnym.
| Rodzaj usługi | Za co płacisz? | Co sprawdzić? |
|---|---|---|
| Nowa pożyczka | Za korzystanie z finansowania na warunkach umowy. | RRSO, całkowitą kwotę do zapłaty, zabezpieczenia i wypłatę na stare długi. |
| Pośrednictwo | Za określone czynności związane z uzyskaniem finansowania, jeśli opłata jest należna. | Kto udzieli kredytu, wynagrodzenie pośrednika, warunki zwrotu opłat. |
| Negocjowanie długów | Za zakres usług uzgodniony z firmą. | Pełnomocnictwo, zakres negocjacji, zasady wynagrodzenia i brak gwarancji ugody. |
Jak sprawdzić pożyczkodawcę, pośrednika i firmę oddłużeniową?
Zacznij od pełnej nazwy przedsiębiorcy, numeru NIP, adresu i - odpowiednio do formy prawnej - numeru KRS albo wpisu w CEIDG. Porównaj te dane z projektem umowy oraz rachunkiem wskazanym do wpłaty. Osobno ustal tożsamość kredytodawcy i przedsiębiorcy pobierającego prowizję za pośrednictwo lub negocjacje.
- Instytucja pożyczkowa - sprawdź jej wpis i status w rejestrze instytucji pożyczkowych KNF. Działalność instytucji pożyczkowych w zakresie kredytu konsumenckiego podlega nadzorowi KNF od 1 stycznia 2024 r.
- Pośrednik kredytu konsumenckiego - sprawdź dział II rejestru pośredników kredytowych. KNF prowadzi ten rejestr, ale nie sprawuje nadzoru nad bieżącą działalnością tej kategorii pośredników.
- Firma negocjująca długi - ustal, jakie usługi faktycznie wykonuje i jaki status prawny ma podmiot. Sama działalność polegająca na odpłatnych negocjacjach nie oznacza automatycznie wpisu do rejestru kredytodawców.
Sprawdź również listę ostrzeżeń publicznych KNF. Brak nazwy na liście nie stanowi potwierdzenia bezpieczeństwa. Gdy rozmówca powołuje się na znaną firmę, skontaktuj się z nią przez numer lub kanał znaleziony niezależnie od otrzymanej wiadomości. Szczegółową instrukcję zawiera poradnik o rejestrach KNF.
Czy otrzymasz konsolidację przy zaległościach lub negatywnej historii BIK?
Nie istnieje ustawowa gwarancja przyznania pożyczki konsolidacyjnej. Kredytodawca ocenia zdolność kredytową na podstawie uzyskanych informacji oraz dostępnych baz danych, zgodnie z przepisami dotyczącymi oceny zdolności. Zaległości, wypowiedziane umowy i zajęcia egzekucyjne mogą znacząco utrudnić uzyskanie nowego finansowania.
Nie traktuj hasła „bez BIK” ani zapewnienia o przyznaniu pożyczki każdemu jako dowodu dostępności produktu. Znaczenie mają dokumenty rzeczywistej oferty i wynik oceny wniosku.
Jakie dokumenty i koszty sprawdzić przed podpisaniem?
Jeżeli nowa umowa jest kredytem konsumenckim, przed jej zawarciem otrzymujesz informacje wymagane ustawą, w tym formularz informacyjny. Poproś również o projekt umowy, wszystkie załączniki, warunki dodatkowych usług i harmonogram, na którym widać daty oraz wysokości płatności. Ustal, czy podana rata jest stała przez cały okres, i sprawdź zasady jej zmiany.
- Dokumenty dotychczasowych zobowiązań - aktualne kwoty do całkowitej wcześniejszej spłaty na ten sam dzień oraz pozostałe harmonogramy.
- Formularz i projekt nowej umowy - całkowita kwota kredytu, RRSO, całkowity koszt, całkowita kwota do zapłaty, terminy rat i skutki opóźnienia.
- Umowa z pośrednikiem lub firmą oddłużeniową - kwota i termin zapłaty wynagrodzenia, zakres czynności, warunki rozliczenia w razie niepowodzenia.
- Dokumenty zabezpieczeń - treść poręczenia, weksla, oświadczenia o poddaniu się egzekucji lub dokumentów dotyczących nieruchomości.
Jak nie pomylić kwoty kredytu z kosztem kredytu?
Osobna umowa lub faktura nie przesądza, że wynagrodzenie pośrednika albo opłata za pakiet pozostają poza kosztami kredytu. Znaczenie mają rzeczywisty charakter usługi, jej związek z uzyskaniem finansowania i ustawowe definicje kosztów. Art. 28 wymaga ujawnienia wynagrodzenia pośrednika pobieranego od konsumenta i przekazania kredytodawcy danych o takich opłatach do obliczenia RRSO. UOKiK zwraca uwagę na ryzyko ukrywania kosztów w płatnych dodatkach.
Jak porównać pozostawienie starych umów z nową pożyczką?
Zsumuj wszystkie przyszłe płatności wynikające z obecnych umów, jeśli nadal będziesz je spłacać zgodnie z harmonogramem. Osobno policz nowe raty, opłaty płatne poza ratami i tylko te zwroty kosztów wcześniejszej spłaty, których kwotę potrafisz uzasadnić. Nie dodawaj ponownie opłat zawartych już w ratach.
| Pozycja | Pozostawienie umów | Konsolidacja |
|---|---|---|
| Kwota potrzebna dziś na spłatę starych długów | 20 000 zł | 20 000 zł |
| Przyszłe raty | 25 000 zł łącznie | 36 × 750 zł = 27 000 zł |
| Opłata płatna poza ratami | 0 zł | 1 000 zł |
| Potwierdzony zwrot kosztów wcześniejszej spłaty | Nie dotyczy | 0 zł |
| Łączne przyszłe wydatki | 25 000 zł | 28 000 zł |
| Różnica względem pozostawienia umów | - | 3 000 zł więcej |
W tym przykładzie nowa pożyczka oznacza o 3 000 zł większy nominalny wydatek, mimo że pozwala rozłożyć spłatę na 36 rat. Różnica 8 000 zł między łącznymi wydatkami a kwotą 20 000 zł przeznaczoną na spłatę dotychczasowych zobowiązań nie musi odpowiadać całkowitemu kosztowi kredytu w rozumieniu ustawy. Zależy to między innymi od charakteru osobnej opłaty w wysokości 1 000 zł. Przykład nie uwzględnia wartości pieniądza w czasie ani zmiennych stóp procentowych.
Jak działa ustawowy limit kosztów pozaodsetkowych?
Art. 36a ustawy o kredycie konsumenckim ogranicza pozaodsetkowe koszty umów objętych tym przepisem. Przy okresie krótszym niż 30 dni maksymalny koszt wynosi 5% całkowitej kwoty kredytu. Od 30 dni stosuje się 10% tej kwoty oraz dodatkowo 10% w skali roku, jednak łącznie nie więcej niż 45% kwoty kredytu.
Limit kosztów pozaodsetkowych nie obejmuje odsetek i nie jest miarą opłacalności oferty. Przy odroczeniu spłaty lub kolejnych kredytach udzielanych w okresie 120 dni przez tego samego kredytodawcę albo podmiot powiązany mogą mieć zastosowanie szczególne zasady z art. 36b-36c. Art. 36d wyłącza z tych limitów określone umowy kredytu w rachunku oraz umowy o kartę kredytową spełniające ustawowe warunki.
Ustawę o kredycie konsumenckim co do zasady stosuje się do kredytów nieprzekraczających 255 550 zł. Art. 3 ust. 1a obejmuje także niezabezpieczone hipoteką kredyty przeznaczone na remont domu lub lokalu mieszkalnego, również powyżej tego progu. Istnieją ponadto wyłączenia i zasady szczególne z art. 4. Poniższy kalkulator służy wyłącznie wstępnej kontroli pojedynczej standardowej umowy do 255 550 zł.
Oblicz modelowy limit kosztów pozaodsetkowych
Wprowadź dane dotyczące jednej umowy objętej art. 36a. Narzędzie nie bada wyjątków, odroczenia zadłużenia, kolejnych pożyczek ani prawidłowej kwalifikacji poszczególnych opłat.
Metoda - liczba dni n to różnica między wpisanymi datami. Dla n krótszego niż 30 dni: 5% kwoty kredytu; od 30 dni: mniejsza z wartości 45% kwoty oraz 10% kwoty + 10% × n / R × kwota kredytu. Ustawowa zmienna R oznacza liczbę dni w roku; przy okresach obejmujących różne lata przyjęcie R wymaga sprawdzenia warunków i dat umowy. Narzędzie nie ocenia kwalifikacji kosztów, limitów z art. 36b-36c ani wyłączeń z art. 36d.
Porównaj przyszłe wydatki obu wariantów
Kalkulator porównuje nominalne przyszłe wydatki. Zakłada równą nową ratę, brak zmiany oprocentowania oraz brak niewpisanych opłat. Kwoty przeznaczone na stare długi muszą być takie same w obu wariantach. Dodatkowa gotówka zmienia zakres finansowania i wyłącza prosty wniosek, który wariant jest tańszy.
Całkowita kwota nowego kredytu = kwota spłaty starych długów + dodatkowa gotówka. Jeśli nowy kredyt obejmuje także kredytowane koszty, nie wpisuj ich ponownie jako dostępnych środków. Zwrócone koszty starych umów wpisuj tylko wtedy, gdy ich wysokość została ustalona. Wynik nie jest RRSO, nie uwzględnia wartości pieniądza w czasie ani zmiennych stóp.
Checklista przed podpisaniem umowy
Jak ocenić zabezpieczenia pożyczki, zwłaszcza dotyczące mieszkania?
Poręczenie może spowodować odpowiedzialność osoby trzeciej. Weksel, oświadczenie o poddaniu się egzekucji w akcie notarialnym albo ustanowienie zabezpieczenia na nieruchomości mogą znacznie zwiększyć konsekwencje braku spłaty. Żądaj kompletnych dokumentów przed podpisaniem; nie podpisuj blankietów z pustymi polami.
Zwykła instytucja pożyczkowa nie jest podmiotem uprawnionym do udzielania konsumentowi kredytu hipotecznego w rozumieniu ustawy o kredycie hipotecznym. Katalog uprawnionych kredytodawców określa art. 4 pkt 8 tej ustawy i obejmuje między innymi banki, wskazane instytucje kredytowe i SKOK-i. Sama nazwa umowy nie decyduje o jej kwalifikacji.
Jak potwierdzić spłatę dawnych zobowiązań i jakie prawa zachowuje konsument?
Przed uruchomieniem nowej pożyczki uzyskaj od wierzycieli kwoty potrzebne do wcześniejszej spłaty na konkretny dzień. Ustal terminy i odbiorców przelewów. Jeżeli środki trafiają na Twoje konto, samodzielnie dopilnuj terminowego przekazania ich wierzycielom. Po zaksięgowaniu spłat poproś o końcowe rozliczenia i potwierdzenia zamknięcia umów.
Saldo 0 zł na limicie odnawialnym nie musi oznaczać rozwiązania umowy. Sprawdź sposób wypowiedzenia limitu, zamknięcia karty lub konta powiązanego z finansowaniem, a także to, czy nie pozostały odsetki naliczone do dnia rozliczenia.
Wcześniejsza spłata, rozliczenie i odstąpienie
- Wcześniejsza spłata kredytu konsumenckiego - art. 48 przewiduje prawo spłaty przed terminem; art. 49 określa obniżenie całkowitego kosztu kredytu w odpowiednim zakresie.
- Rozliczenie po całkowitej wcześniejszej spłacie - zgodnie z art. 52 kredytodawca ma na to 14 dni od dokonania spłaty.
- Odstąpienie od nowej umowy o kredyt konsumencki - co do zasady 14 dni bez podania przyczyny na zasadach art. 53; udostępnioną kwotę wraz z należnymi odsetkami trzeba zwrócić na zasadach art. 54, nie później niż w ciągu 30 dni od złożenia oświadczenia.
Odstąpienie od nowej umowy nie przywraca automatycznie wcześniej spłaconych pożyczek. Przed złożeniem oświadczenia ustal, skąd będą pochodzić środki do zwrotu kapitału nowemu kredytodawcy. Więcej o zwrotach kosztów wyjaśnia poradnik o wcześniejszej spłacie kredytu.
Kiedy zrezygnować z konsolidacji i co zrobić zamiast kolejnej pożyczki?
Odłóż decyzję, jeżeli nie otrzymałeś projektu umowy, nie znasz pełnej sumy wydatków, pojawia się presja na pilną wpłatę albo nowa rata przekracza kwotę pozostającą po opłaceniu niezbędnych kosztów życia. Sygnałem alarmowym jest również sytuacja, w której spłata nowego zobowiązania wymagałaby następnej pożyczki.
| Sytuacja | Pierwszy krok |
|---|---|
| Kilka terminowo spłacanych pożyczek | Porównaj przyszłe sumy spłat, raty i nadwyżkę budżetową. |
| Wysokie opłaty za dotychczasowe pożyczki | Sprawdź ich podstawę, naliczenie i kwoty wcześniejszej spłaty. |
| Zaległości lub wypowiedziane umowy | Ustal wierzyciela, aktualne saldo i możliwość pisemnego porozumienia. |
| Egzekucja komornicza | Zweryfikuj tytuł wykonawczy, saldo i koszty; skonsultuj dokumenty przed zaciągnięciem nowego długu. |
| Oferta zabezpieczona mieszkaniem | Zleć niezależną analizę dokumentów i praw do nieruchomości. |
| Brak środków na podstawowe potrzeby | Ustal budżet i sprawdź możliwości negocjacji oraz dostępnej pomocy. |
Zacznij wtedy od spisania wszystkich długów, terminów, bieżących zaległości i możliwej miesięcznej kwoty spłaty. Skontaktuj się z wierzycielami w sprawie dostępnych rozwiązań, takich jak zmiana harmonogramu lub ugoda. Nie zakładaj, że wierzyciel musi zaakceptować propozycję. Pomocny będzie plan spłaty bez kolejnych pożyczek.
Osoby, które nie mogą ponieść kosztów odpłatnej pomocy, mogą skorzystać z systemu nieodpłatnego poradnictwa obywatelskiego lub pomocy prawnej, po złożeniu wymaganego oświadczenia o braku możliwości poniesienia kosztów odpłatnej pomocy. Poradnictwo pomaga między innymi uporządkować zadłużenie i ustalić plan działania. Pism z sądu i terminów procesowych nie należy odkładać na czas negocjacji z wierzycielem.
O co najczęściej pytają osoby rozważające konsolidację pozabankową?
Czy konsolidacja pozabankowa zmniejsza dług?
Nie automatycznie. Nowa pożyczka zwykle zastępuje wcześniejsze zobowiązania. Łączna suma wydatków może wzrosnąć, szczególnie przy dłuższym okresie spłaty lub dodatkowych opłatach.
Czy pośrednik może pobrać opłatę, jeśli nie otrzymam pożyczki?
Art. 28a ustawy o kredycie konsumenckim przewiduje niezwłoczny zwrot opłat i innych kosztów wpłaconych przed zawarciem umowy, jeżeli do zawarcia umowy nie doszło albo kredytodawca nie wypłacił kwoty kredytu w terminie wskazanym w umowie. Jeśli przedsiębiorca powołuje się na odrębną usługę, należy ustalić jej rzeczywisty charakter, związek z finansowaniem i podstawę żądania zapłaty.
Czy firma wpisana do rejestru KNF daje gwarancję bezpiecznej oferty?
Nie. Trzeba rozróżnić rejestr instytucji pożyczkowych i dział II rejestru pośredników kredytu konsumenckiego. Sam wpis nie potwierdza uczciwości każdej oferty ani zdolności klienta do jej spłaty.
Czy konsolidacja chwilówek zamyka je automatycznie?
Nie. Zależy to od sposobu wypłaty środków i zasad wcześniejszych umów. Potwierdź wykonanie przelewów, rozliczenie kosztów i formalne zakończenie każdego zobowiązania.
Czy niższa rata zawsze oznacza oszczędność?
Nie. Wydłużenie okresu może zmniejszyć ratę, a jednocześnie zwiększyć całkowitą sumę przyszłych płatności. Porównaj oba harmonogramy, dodatkowe opłaty i ewentualne zwroty.
Czy mogę otrzymać dodatkową gotówkę przy konsolidacji?
Niektóre oferty przewidują wypłatę dodatkowych środków, która powiększa zadłużenie. Nie należy porównywać takiego wariantu z konsolidacją bez dodatkowych środków wyłącznie na podstawie sumy rat.
Czy od nowej pożyczki konsumenckiej można odstąpić?
Co do zasady tak, w terminie 14 dni na warunkach ustawy o kredycie konsumenckim. Odstąpienie wiąże się jednak z obowiązkiem zwrotu udostępnionych środków i należnych odsetek zgodnie z art. 54. Nie oznacza automatycznego odtworzenia starych umów.
Co sprawdzić dalej?
Autor: Jacek Grudniewski. Zasady opracowania treści i narzędzi. Zgłoś błąd.
Jakie źródła potwierdzają zasady konsolidacji pozabankowej?
Stan prawny zweryfikowany na . Parametry konkretnej oferty trzeba zawsze sprawdzić w jej aktualnych dokumentach.
- Ustawa o kredycie konsumenckim - tekst jednolity, art. 3, 5, 13-14, 28a, 36a-36d, 48-54
- Ustawa o kredycie hipotecznym - art. 3 i 4
- KNF - rejestr instytucji pożyczkowych i zasady działalności
- KNF - dział II rejestru pośredników kredytowych
- KNF - lista ostrzeżeń publicznych
- UOKiK - ryzyko kosztownych usług dodatkowych przy pożyczkach
- Ministerstwo Sprawiedliwości - nieodpłatne poradnictwo obywatelskie